10Jun
La racha de adquisiciones de empresas en el segmento de cloud sigue y seguirá. Aparte de la compra de SoftLayer por IBM, notable por muchas razones, en los últimos días se han producido otras dos operaciones de calado. A poco de haber consumado una reestructuración profunda, SAP ha anunciado un acuerdo para adquirir la empresa suiza Hybris, con la que completa su plataforma de e-commerce. Pero no es una plataforma cualquiera: una característica de Hybris es que su suite de software funciona tanto en la web como en dispositivos móviles, y puede ser desplegada en local o en la nube. Su dedicación abarca los sectores minorista, fabricación, media, software y servicios y telecomunicaciones, y entre sus clientes destacan 3M, Nikon, Bridgestone, Procter and Gamble, y Thomson Reuters.
El precio no ha sido revelado, y habida cuenta de la facturación estimada de Hybris en 2012 (110 millones de dólares), no debería ser caro – se habla de unos 1.000 millones – pero la oportunidad tiene un coste, y SAP ha demostrado que el desembolso no es un impedimento cuando identifica una empresa que encaja en su estrategia: el año pasado pagó 4.300 millones por Ariba, y luego una cifra desconocida por Crossgate, otra especialista en mercados B2B. Mientras estas conforman comunidades de compradores y vendedores, Hybris aporta la tecnología que permite a las compañías dirigirse directamente a sus clientes, una forma sofisticada de CRM. Como es de esperar, SAP la va a integrar en su base de datos HANA.
Es imposible no ver en esta transacción un punto de competencia con Oracle, que en los últimos años ha comprado ATG, Eloqua y Vitrue, de las que ha hecho una digestión discreta. NetSuite compró el mes pasado OrderMotion, y no ha tenido empacho en criticar a SAP calificándola de «maraña de productos». No obstante, la operación más llamativa de la semana ha sido protagonizada por Salesforce, que la semana anterior cerraba la compra de ExactTarget por una cifra que los analistas han considerado exagerada: 2.500 millones por una empresa que en 2012 facturó 292 millones y perdió 21 millones.
¿Qué aporta ExactTarget al imperio que ha ido construyendo SalesForce? Esencialmente, una plataforma de gestión de mailing, que tiene mucho sentido dentro de la estrategia de marketing cloud, para la que ya cuenta con las adquisiciones previas de Radian6 y Buddy Media. Este será, según Marc Benioff, fundador y CEO de Salesforce, uno de los capítulos en los que las empresas van a liberar más presupuesto en los próximos años.
¿Por nuestro propio bien?

Barack Obama ha tenido el reflejo de dar la cara inmediatamente, ante las inquietantes sobre el espionaje electrónico practicado por la National Security Agency (NSA). Lo ha hecho enunciando un sofisma: «no podemos tener el 100% de seguridad y al mismo tiempo el 100% de privacidad», que no aclara cuál sería para él la combinación porcentual aceptable para una sociedad democrática. El episodio llega inoportunamente, en concidencia con la visita del presidente de China, Xi Jinping, en cuya agenda estarían previstas las acusaciones mutuas de ciberespionaje. El juicio al soldado Manning por entregar información a Wikileaks, es otra coincidencia poco propicia para cortar el escándalo. Leer más
5Jun
Si IBM quiere cumplir su objetivo de facturar 7.000 millones de dólares en servicios cloud a finales de 2015, difícilmente podrá conseguirlo sólo con sus recursos internos. Esta es la explicación más elemental de la compra de la empresa SoftLayer, anunciada ayer y cuyo precio habría sido de unos 2.000 millones de dólares. A mediados de marzo corrió el rumor de que IBM y EMC estaban interesados en SoftLayer, pero la segunda – embarcada en una redefinición del papel de VMware y el despegue de su última creatura, Pivotal – se desinteresó. Se dijo que IBM contemplaba otra opción, la compra de Rackspace, sin duda mucho más cara.
SoftLayer destaca como una de esas empresas de talla media – facturó 335 millones de dólares en 2012 y espera alcanzar los 400 millones este año – que se codean con las estrategias de servicios cloud de los grandes del sector y resisten como pueden la guerra de precios que aquellos se traen. Presta servicios a través de 13 centros de datos (uno de ellos en Amsterdam), en los que gestiona 100.000 servidores, que serán fusionados con la infraestructura de IBM en todo el mundo. La suma de la unidad SmartCloud y SoftLayer dará origen a una nueva división, Cloud Services. Vuelvo a la primera frase: IBM ha invertido miles de millones en desarrollo interno y adquisiciones para montar su negocio cloud agrupando tecnologías como Tivoli, WebSphere y otras herencias de un tiempo en el que ni siquiera se hablaba de cloud computing, y aunque no desglosa los ingresos de su unidad de negocio, es probable que sean inferiores a la facturación de SoftLayer.
El cambio de talante de IBM empezó el año pasado, cuando decidió apuntarse como miembro platinum de la OpenStack Foundation, cuyo sistema operativo específico para la nube se postula como alternativa open source a Amazon y Microsoft. Entre los miembros de OpenStack aparecen HP, Dell, Cisco y RedHat. Rackspace, fuerte rival de Amazon Web Services, es miembro prominente – fue la promotora inicial de OpenStack antes de convertirla en fundación – pero no SoftLayer, que va por libre. Es un dilema pendiente: para IBM, OpenStack es una apuesta estratégica, y ya ha presentado su primer producto basado en ese sistema operativo concebido para la nube.
SoftLayer presenta interés para IBM por otra razón: le daría entrada a miles de clientes pequeños y medianos, mientras que hasta ahora la oferta cloud del gigante azul se ha centrado en nubes privadas para grandes empresas, particularmente multinacionales. Probablemente esta no será la última operación que se materialice este año, clave para cualquier empresa que no quiera perder comba frente a sus rivales de todos los colores.
LinkedIn no quiere ser Facebook
La comparación puede parecer forzada, si sólo se piensa en el tamaño. Las dos salieron a bolsa en mayo, una (LinkedIn) el día 20 en 2011, la otra (Facebook) el 18 en 2012. Pero sus experiencia no podrían ser más diferentes: en dos años, la acción de LinkedIn ha cuadruplicado su valor desde la cotización inicial; en contraste, la de Facebook ha perdido en doce meses un 29% desde su debut en Wall Street, y nunca volvió a valer lo que su fundador pretendía. Por su talla, LinkedIn debería deslucir al lado de Facebook, pero tanto en número de usuarios como en ingresos, su ritmo de crecimiento ha sido superior. ¿El secreto? Que, pese a lo que la mayoría piensa, no ha querido ser una red social. Leer más
4Jun
Junio se confirma como el mes central para la industria del PC. No sólo por su equidistancia en el año, que permite anticipar las novedades de la temporada alta y olvidarse de los inventarios, sino porque ayer arrancó Computex, y ya se sabe la importancia que tienen las marcas y los fabricantes taiwaneses. Intel se ha plegado desde hace tiempo a la costumbre, y ha reservado para la feria de este año los detalles finales de sus nuevos procesadores Haswell, que por primera vez aparecerán bajo las carcasas de numerosos dispositivos.
Una nueva generación de ultrabooks se dejará ver esta semana en Taipei, pero la industria ha aprendido que no es sensato apostar por ellos contra las tabletas. Hay que jugar ambas cartas, lo que es muy lógico, porque los fabricantes no son suicidas, y saben que las ventas de PC caen mientras las de tabletas suben. Pero también saben que con los primeros pueden (todavía) obtener mejores márgenes. La fórmula de los dispositivos híbridos – también llamados convertibles o 2 en 1 – es apuesta más común.
Para la mayoría de los usuarios, la alternativa es binaria: tableta o ultrabook. Incluso Apple sufre la canibalización de su familia Mac, pero al menos la sufre en beneficio del iPad; otros fabricantes no tienen esa suerte. Acer se anticipó 24 horas a la feria presentando un híbrido tablet-laptop, Aspire R7, de alta gama, y una tableta Windows 8, llamada Iconia W3, de 8 pulgadas, que se suma al catálogo presentado últimamente, en el que ha intercalado varios modelos Android.
Asus aprovechó a fondo su condición de local, y presentó una panoplia de modelos. El ultrabook Zenbook Infinity, con cubierta Gorilla Glass, domina el escaparate, pero su precio determinará si el mercado está presto a pagar el coste de la innovación. Lo esencial de la oferta de esta marca son tres tabletas, una de las cuales podrá trabajar con Windows 8.1 y Android. La dualidad de sistemas operativos será imitada por otras marcas: HP ha sido la primera en anunciarla, pero prácticamente todas (excepto Dell, atada financieramente a Microsoft) se sumarán a la corriente. En todo caso, Windows se lleva la palma de las novedades: según Microsoft, en Computex se van a exhibir 65 modelos bajo Windows 8.1.
Lejos de Taiwan, habrá más novedades en junio. El lunes de la próxima semana, la conferencia de desarrolladores de Apple puede ser la plataforma de lanzamiento del primer Mac con procesador Haswell. En Londres, el día 20, Samsung presentará su nuevo catálogo de productos, en el que la principal sorpresa serán las tabletas Galaxy Tab 3, de 8 y 10 pulgadas, ambas Android y la más grande equipada con procesador Intel en lugar del propio sobre arquitectura ARM. El calendario de junio se cerrará con la conferencia Build, en la que Microsoft desvelará por fin Windows 8.1. Con todos estos ingrediente, más los que puedan añadirse, la industria se jugará su suerte del segundo semestre.
¡No tan rápido, Big Data!
La ansiedad de la industria por revitalizar el adormecido gasto de las empresas en tecnología de la información ha dado alas a otro de esos fetiches verbales que se repiten acríticamente: Big Data. El marketing se ha apoderado de ella casi naturalmente, pero no todo lo que se promueve como Big Data debería arroparse bajo ese manto. Claro que una inyección de optimismo estadístico siempre ayuda: según IDC, este mercado crecerá mundialmente al 31,7% anual hasta llegar en 2016 a unos 18.000 millones de euros, por lo que será uno de los segmentos de mayor crecimiento. Un informe de Gartner matiza que una vez se alcance la meseta del 15/20% de adopción, vendrá un «bache de desilusión». Leer más
3Jun
Este mes, el día 19, se conocerán los detalles de la estrategia elaborada por el nuevo CEO de Alcatel Lucent, Michel Combes. Entretanto, todos se preguntan qué piezas del puzle está dispuesto a sacrificar para mantener en pie una compañía que, desde la fusión del 2006 sólo ha cerrado un trimestre con beneficios. En la junta de accionistas de mayo, Combes no desveló su estrategia, pero anticipó la filosofía que subyace en ella: pasar de empresa generalista a multiespecialista. «Tenemos que elegir con precisión en qué productos invertir […] cuando no podamos diferenciarnos por nuestra cuenta, debe apartarnos a tiempo, o buscar socios que nos permitan alcanzar la masa crítica necesaria».
Un comentario intencionado de Combes ha dado la vuelta al mundo: citó como ejemplo a Ericsson, que hace diez años estaba como AlcaLu está ahora, pero supo reinventarse como primer fabricante de equipos de infraestructura inalámbrica. Lo que no dijo es que por el camino, la empresa sueca se desprendió de la mitad de la plantilla. El grupo francoamericano ha hecho muchos recortes, pero no ha encontrado el beneficio, como Ericsson.
Por supuesto, Combes seguirá aplicando el plan de recorte de costes que inició su antecesor, Ben Verwaayen, que contempla ahorros por 1.250 millones de euros este año. Ya se sabe que no será suficiente: «la situación actual no es sostenible a largo plazo», advirtió a los accionistas. El drama más acuciante es de naturaleza financiera: la compañía cerró el primer trimestre con pérdidas de 353 millones de euros, y ´quemó´ 505 millones de su tesorería.
Algo se intuye sobre los planes del CEO. Ya ha agrupado una amalgama de focused businesses (Empresas, Submarino e Industrias Estratégicas) que, colectivamente, han sufrido una caída de ingresos del 22% en el primer trimestre, y podrían ser puestos en venta. Pero el nudo de los problemas es el grupo Networks & Platforms, que genera el 84% de los ingresos de la compañía. En este conjunto, ¿qué activos podría vender?, ¿cuáles tendrían valor para asociarse con un competidor? ¿estaría dispuesto Combes a fusionar el negocio de infraestructura móvil? La única pieza intocable es la división de redes IP, porque es financieramente sólida y porque le toca llevar a AlcaLu al nuevo mundo de las redes definidas por software (SDN).
Microsoft aún sueña con dominar el salón
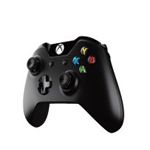
Los que tuitearon que la sucesora de la Xbox 360 se llamaría 720, erraron por 719: la Xbox One, desvelada parcialmente hace dos semanas, encarna un nuevo comienzo en la búsqueda por Microsoft de una estrategia para asentarse en el salón de los hogares. Por eso, en lugar de describirla como lo que sin duda es, una consola de octava generación que sustituye a otra del ciclo anterior, prefiere presentarla como un dispositivo all-in-one de entretenimiento, que saca partido al cloud computing para jugar, ver películas y series, escuchar música y disfrutar de aplicaciones. Es una apuesta importante, porque la plataforma Xbox aporta el 50% de los ingresos de la división Entertainment Devices. Leer más
31May
Quien crea que las controversias y puyazos entre Oracle e IBM pueden amainar, se equivoca. En el último episodio hasta ahora, a finales de marzo, Larry Ellison presentó los nuevos servidores [engineered systems, en su lenguaje] basados en los también nuevos procesadores de la familia Sparc. Como es corriente en él, Ellison sacó su vena competitiva para exaltar tres (y otros que omitiré) rasgos según él ganadores de las novedades que presentaba: 1) el Sparc T5 es el microprocesador más rápido del mundo, 2) Oracle ha superado a IBM en las mediciones de rendimiento de sus sistemas, y 3) promete seguir duplicando anualmente la performance integrando más funciones de software en el hardware.
La primera reacción pública de IBM fue tomárselo con (aparente) desdén, dejando en manos de analistas de confianza la tarea de desacreditar las afirmaciones de Ellison. Pero este había aportado pruebas en forma de benchmark comparativos entre sistemas de Oracle y de IBM, aunque no precisamente equivalentes. Entonces, las brasas de la controversia se reavivaron, y los argumentos de uno y otro empezaron a distribuirse, llegando incluso a mi buzón.
Ellison dijo en marzo que un servidor T5 es más rápido que cualquiera de la familia Power de IBM. ¿Qué otra cosa podía hacer IBM salvo insistir en que la velocidad en procesar bases de datos no es la cualidad que más importa a los compradores de esta categoría de máquinas? Y precisar que la comparación está viciada porque no considera los Power+ 7, la última generación de su familia, disponible desde febrero.
El problema está en que los benchmark, que fueron útiles años atrás como instrumentos de marketing, han perdido interés por falta de objetividad. Con la constante subida en la escala de potencia, hacer un test es cada vez más costoso, hasta millones de dólares, y con esta excusa los fabricantes no se prestan al juego de las comparaciones. Organismos tan solventes como el TPPC y SPEC han perdido relevancia y sobreviven con encargos individuales de uno u otro fabricante según conveniencia de estos.
Confieso que esta polémica sobre benchmark y performances ciertas o supuestas, cae muy lejos de mis intereses. Me he preguntado por su fundamento económico, y observo que el mercado de servidores Unix lleva siete trimestres cayendo: la demanda sigue otros derroteros (mainframes en un sentido, Linux en otro, o ninguno por causa de la crisis). Según Gartner, el declive en el primer trimestre ha sido ¡del 35,9%! En el desglose del mercado de servidores – sobre el total, no sobre esta categoría – IBM bajó un 13,6% y Oracle un 26,2%. Es transparente que Ellison trata de cambiar el curso de una tendencia que había hundido a Sun: la oferta Unix de esta tuvo en tiempos el dominio del mercado, pero IBM se lo arrebató hasta llegar a controlar el 56,1% frente al 19,2% de Sun/Oracle. Creo que esta es la clave de lo que pasa.
Sobre el autor. Copyright © 2026 El dominio norbertogallego.com es propiedad y está administrado por Diandro SL. B85905537. Creative Commons