Larry Ellison, fundador de Oracle, participó por última vez en una conferencia de resultados el 10 de marzo, no así en las dos posteriores, de junio y setiembre. No sería anormal, puesto que la compañía ha encumbrado a Clay Magouyrk y Mike Sicilia, ambos compartiendo el rango de CEO Otra ausencia conspicua ha sido la de Safra Catz, legendaria CFO reemplazada por Hilary Maxson. Ahora, como chairman y chairwoman respectivamente, se eclipsan en un cambio de guardia que ha sido sido balsámico para los inversores. Por el negocio, no deberían inquietarse: en el primer trimestre del año fiscal 2027, los ingresos aumentaron el 30% y el beneficio neto un 63%. Las sombras, que las hay, son otras.
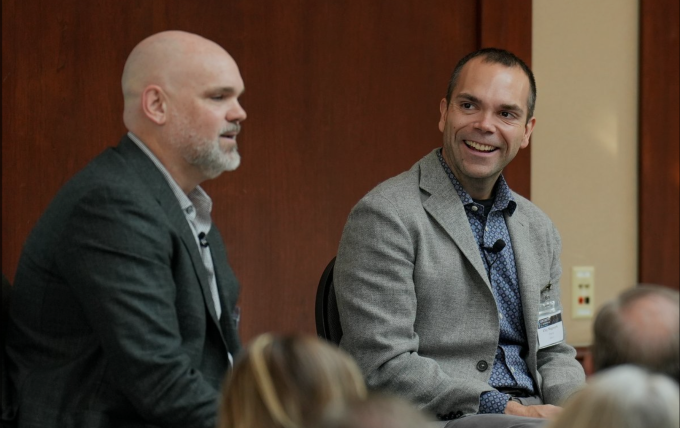
Clay Magouyrk y Mike Sicilia
El negocio de infraestructura ha sido el motor del crecimiento: un 121% más, hasta 7.400 millones de dólares. Aun así, no se ha disipado – las noticias tampoco ayudan – el recelo entre los accionistas en torno al capex previsto para este año y al endeudamiento necesario para afrontar el plan de construcción de centros de datos. Esto explica que, en contraste con los números del negocio, la acción haya caído un 27% desde la primera sesión de enero.
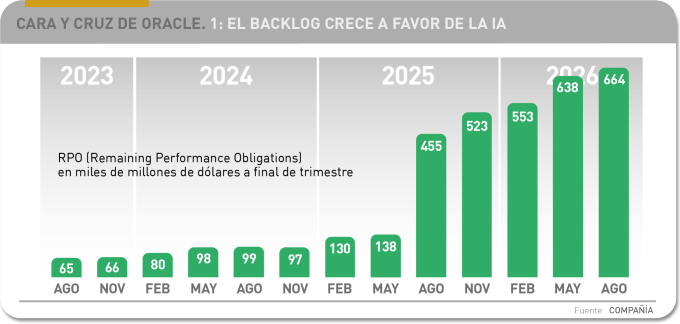
En el primer trimestre del nuevo año fiscal, Oracle ha firmado nuevos acuerdos de de más de 30.000 millones de dólares, lo que deja el indicador de RPO (Remaining Performance Obligations) en 664.000 millones (209.000 millones más que el año pasado, un 46% de incremento) y espera que cerca de la mitad se convierta en ventas reales en los próximos 36 meses. Además, buena parte de sus ingresos por contratos no requerirán capital propio: por un lado, porque los clientes asumen que anticipar el pago les garantiza suministro y esto asegura capacidad instalada.
La otra cara de la moneda es el software, cuyas ventas bajaron un 3% hasta 5.550 millones de dólares, consecuencia de la progresiva migración de la base de clientes a la nube. Los ingresos SaaS alcanzaron los 4.200 millones, creciendo a un ritmo del 10%.
Ya está corriendo el reloj del segundo trimestre del ejercicio 2027. Oracle prevé un aumento de la facturación que oscile entre el 30% y el 34%, en línea con las estimaciones de los analistas que, hasta nuevo aviso, apunta a unos 21.180 millones (+32%). La proyección hasta finales del año fiscal contempla ingresar no menos de 90.000 millones (+34%), ligeramente por encima de la estimación media de los analistas.
Otra lectura que se puede extraer acerca del ritmo de ingresos del negocio de infraestructura cloud de Oracle es que no da abasto, no consigue satisfacer una demanda disparada. Esto significa que en el horizonte de los próximos trimestres se vislumbran buenas cifras de crecimiento. Por lo que – aislando otros factores – se puede decir que la acción de Oracle está infravalorada si se la compara con sus rivales directos como Microsoft o Amazon.
Lo que inquieta a los accionistas es el planteamiento agresivo del capex y la dependencia extrema de los acuerdos firmados con OpenAI . En el dilema entre conformarse con la posición alcanzada o acompañar la aceleración de sus competidores, la compañía ha preferido lo segundo. Durante la presentación de resultados, ha confirmado sus planes de gasto de capital entre 90.000 millones y 95.000 millones de dólares. Ya en este primer trimestre, se disparó el capex un 235% hasta llegar a 28.500 millones de dólares, en la confianza de que los frutos seguirán llegando en años venideros.
La demanda del segmento IaaS parece muy resistente, pero un sector entre los inversores manifiestan sus dudas, haciendo caso omiso de que la misma objeción puede plantearse, con los matices que se quiera, al resto del sector. Nadie puede pasar por alto que este frenesí se produce justo en un momento en el que los costes de los componentes se han disparado h. La estrategia de inversión está comprimiendo los flujos de caja: el de Oracle, en negativo por quinto trimestre en fila (-5,400 millones de dólares) sin miedo alguno a proclamar que continuará con esa política. Ha anunciado que recaudará 40.000 millones de dólares mediante deuda y la venta de acciones de cartera por valor de 20.000 millones completada en el primer trimestre.
¿Son creíbles esas cifras? Si no lo fueran, la patología no sería una exclusividad de Oracle. Según un análisis reciente de Gartner “ en 2030, los dueños de centros de datos tendrán que generar ingresos acumulados de 8,5 billlones de dólares para cubrir sus gastos de capital, la financiación y obtener un retorno de capital invertido del 12%”
Promemoria: los cinco principales hyperscalers – Amazon, Google, Meta, Microsoft y Oracle – han elevado sus presupuestos de capex de este año a 800.000 millones de dólares, prácticamente el doble que en 2025 y una cuantía que excede en 100.000 millones el flujo de caja del quinteto. En 2027 (año natural), el único que prevé tener flujo de caja positivo es Microsoft .
El recelo de los inversores no se manifiesta sólo en el precio de la acción sino en el crédito que merece Oracle. El mayor exponente de esta situación es el Project Jupiter , un gigantesco centro de datos que la compañía construye en Nuevo México para servir necesidades de computación de OpenAI. Este campus arrastra un retraso de siete meses (tenía prevista su puesta en marcha en noviembre de 2025) forma parte de un megacontrato firmado con la compañía fundada por Sam Altman y, en honor a la verdad, habría que añadir que las acciones de Oracle han caido casi el 50% desde su anuncio.
Para la construcción de este campus, situado en el Doña Ana County (NM), Oracle obtuvo prestados 18.000 millones de dólares de un consorcio formado por una veintena de bancos liderados por BNP Paribas y Goldman Sachs, entre los que se encuentra el Santander. A esta financiación se suman otros tantos miles de millones de dólares de inversión de capital de Blue Owl. Pues bien, cuando la compañía ha tratado de descargar la deuda en un grupo más amplio de inversores, se ha topado con un muro. ¿El motivo? El creciente endeudamiento de Oracle; tal es así que su deuda se cotiza entre 89 y 91 centavos de dólar como valor nominal.
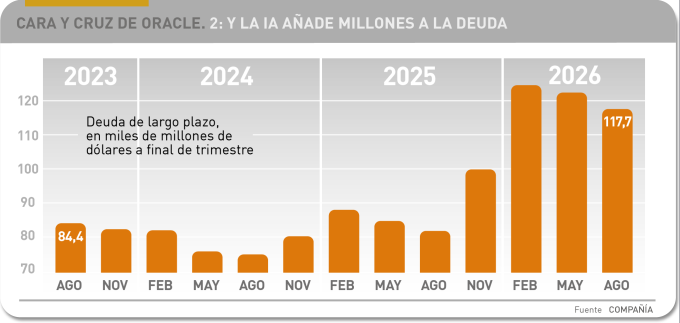
La calificación crediticia corporativa de Oracle se sitúa actualmente un escalón por encima de los bonos basura, tras la rebaja aplicada por S&P el pasado mes de julio. Los bancos no contaban con mantener estos niveles de deuda asociada a Oracle durante tanto tiempo.
Por si no fuera suficiente complicación, la compañía ha garantizado pagos a los inversores aun en caso de no conseguir a tiempo la energía necesaria. Con una cláusula preventiva: podría invocar fuerza mayor para liberarse del compromiso, si “un evento incontrolable” hiciera imposible cumplir el contrato.
Pues se ha dado la hipótesis: Oracle ha invocado fuerza mayor en su contrato con Blue Owl, debido a que el Project Jupiter ha tropezado con la oposición de la comunidad local, preocupada por el impacto del alto consumo de energía y de agua, así como por la calidad del aire. De hecho, el permiso ha estado varias semanas en suspenso tras las protestas de grupos ambientalistas de Nuevo México. En la polémica está en juego la construcción de una planta para generar 2,2 gigavatios con turbinas de gas.
Esta oposición se enmarca en una oleada contraria a los centros de datos que se ha convertido en materia de la actual batalla electoral: Deb Haaland, candidata a gobernadora de Nuevo México por el partido demócrata, ha avanzado que, si se impone en las elecciones de noviembre, suspenderá todo nuevo centro de datos y obligará a sus promotores a invertir lo que fuera necesario en energías renovables. Es extrañamente contradictorio. Al margen de la magnitud de su endeudamiento, Oracle está consiguiendo ser cada vez más rentable a medida que crece. Sus beneficios prácticamente han doblado porcentualmente a los ingresos en este primer trimestre. Además, cuanta más facturación proceda de IaaS, mayor será el margen operativo. Hay incógnitas de diversa naturaleza en la situación de Oracle, pero todas pesan en el ánimo de los inversores. La secuencia bursátil es ilustrativa: el viernes pasado, la acción de Oracle cotizaba a 128,23 dólares, un 31% menos que el 2 de enero y un 56% menos que hace doce meses. El máximo histórico de la compañía no está lejano: fue de 305,76 dólares el 15 de setiembre del año pasado.
[informe de Mario Kotler, desde San Francisco]