Nadie se llama a engaño: la industria está advertida de que el precio de las memorias seguirá aumentando y el mercado global crecerá casi cuatro veces en 2027. La demanda es insaciable, por lo que quienes necesiten suministro tendrán que ponerse a la cola y pagar lo que exijan los fabricantes. Y no se espera que la oferta y la demanda se normalicen (por así decir) hasta bien entrado 2028: el mercado global de memorias de estado sólido – más de la mitad del total – las que ahora petan, pasarán de 220.100 millones de dólares en 2025 a 837.300 millones [según cifras de Gartner]. Algo inaudito para quien recuerde el estancamiento de finales del siglo pasado con todas sus consecuencias.
El paisaje ha cambiado por completo y todos saben por qué . Los pocos fabricantes de memorias, un oligopolio formado por Samsung, SK Hynix, Micron, Kioxia y el advenedizo chino YMTC, se están frotando las manos con sus beneficios récord. Porque el encarecimiento no es del todo una mala noticia, ya que está permitiendo invertir en nuevas plantas de producción de las nuevas categorías, de alta velocidad y con capacidad de proceso interno. Para 2030 se espera el inicio de un nuevo ciclo, con más oferta que demanda que, previsiblemente, hará que los precios tiendan a la baja.
Gartner no es el único observador del mercado que ha llegado a esa conclusión. Si sus números se compaginan con los de la respetada asociación WSTS (World Semiconductor Trade Statistics), es forzoso fijarse en dos columnas: las memorias han pasado súbitamente a ser el primer semiconductor: esos 837.300 millones de dólares superan al resto de los chips (717.900 millones) y más lo harán en 2027: 1,027 billones frente a 864.400 millones de todos los que no son memorias.
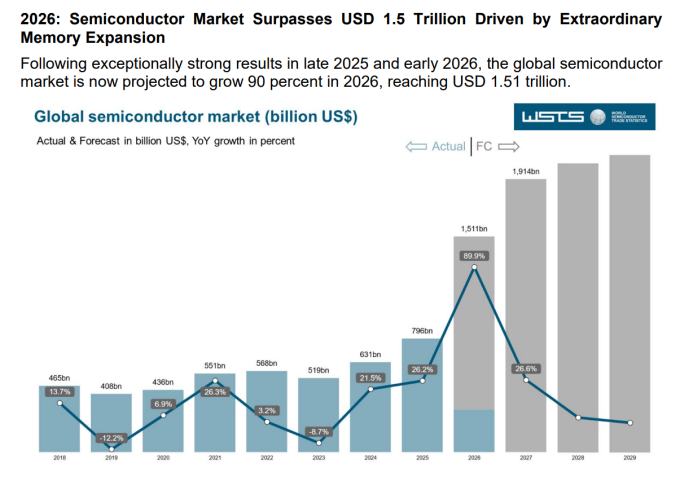
Según WSTS, el mercado total de semiconductores tendrá este año un ascenso del 89,9% hasta cruzar el listón del billón y medio de dólares de facturación Y en 2027 poquito le faltará para tocar los dos billones. Las memorias, por su parte, crecerán nada menos que un 249,5% este año y el 32,1% el próximo. No está de más observar que, como informa el gráfico, la cifra fue de 465.000 millones de dólares
Hasta el verano de 2025, cualquier ejecutivo de la industria de semiconductores hubiera previsto que la facturación global sería de un billón de dólares en 2030, esa cifra “mágica” mencionada como una meta todavía lejana. Pues bien, ha llegado desbordada en el tránsito de 2025 a 2026 .
Hacia mediados del año pasado, las previsiones comenzaron a cambiar. El mercado de las memorias, que venía de una brutal caída de la facturación (-16% en 2022 y – 29% en 2023) empezó a recuperarse en 2024, con un aumento del 80%, cortesía del auge de la inteligencia artificial. Y así ha seguido, hasta que en junio, WSTS pronosticó que este mercado crecería dos veces y media este mismo año.
¿Cómo se ha llegado a esta dramática (para algunos) situación? La sufren los fabricantes de smartphones, ordenadores y, sobre todo, los centros de datos, de los que son componentes esenciales. A toro pasado, la explicación es sencilla y habría que remontarse a las fuertes caídas de la demanda en 2022 y 2023, que en su momento se atribuyeron a un rebote del desfase provocado por la pandemia.
Simplificando aquella tesis: los fabricantes habían aumentado en demasía la oferta en unidades y su capacidad de almacenamiento, porque pasaron a suministrar memorias de capas múltiples, con lo que el precio (medido en capacidad de almacenamiento) se hundió.
Fue la época en la que despegaron las SSD y empezaron a desbancar a los venerables discos duros, porque las memorias de estado sólido, incluso las de 1 terabyte, tenían precios asequibles y podían competir ventajosamente con los discos duros. La caída del precio de las SSD hizo que los beneficios de los fabricantes menguasen y, sobre todo, que no invirtieran en nuevas plantas de fabricación hasta amortizar las que tenían en funcionamiento .
Así estaban las cosas cuando irrumpió la IA y un fabricante, el coreano SK Hynis, desarrolló un nuevo tipo de memoria de muy alta velocidad, conocida como HBM. Su compatriota Samsung había completado el mismo desarrollo, aparentemente con resultados que no estaban a la altura del rival. En cualquier caso, Nvidia vio que eso era lo que necesitaba para sus chips gráficos y no dudó en comprar toda la producción de SK Hynix a un alto precio, lo que motivó que a este fabricante se le abriera el horizonte para invertir masivamente y mejorar los métodos de producción.
Entrados en la era de la IA, los centros de datos empezaron a utilizar masivamente memorias durante 2025, tanto si fueran SSD como las nuevas HBM, provocando una brusca escalada de precios por el conocidísimo mecanismo en el que la demanda supera anormalmente a la oferta. Encima, Nvidia y otras estaban prestas a pagar lo que fuera y en metálico con tal de asegurarse que contaba con las mejores memorias en cantidad y calidad.
En el cuarto trimestre ya se vivía una escasez de memorias que se agravaría con el paso de los meses; su precio sería escandaloso en 2026, tal como está ocurriendo. Hay quien ahora mismo dice que los pronósticos de Gartner y WSTS se van a quedar cortos. En cualquier caso, hay consenso en que la facturación de memorias superará de lejos el billón de dólares, cifra que hace un lustro habría provocado sonrisas condescendientes.
No antes de 2030, un nuevo ciclo provocará una bajada de precios. Es lo normal, sin que sea preciso sacar de la manga una supuesta ley. Eso sí, todo dependerá de cómo evolucione la IA y de cómo sea el apetito por memorias ultrarrápidas. Amén de que se haga realidad o no el diagnóstico que confiere a las memorias chinas la capacidad de romper el equilibrio de un mercado. ] De momento, se ha sabido que Apple ha hecho pedidos de memorias a la china YMTC, desoyendo a Donald Trump, angustiada por la necesidad de equipar sus iPhones actuales y futuros.
[informe de Lluís Alonso]