El temor a que el alucinante viaje con la inteligencia artificial de estos últimos años acabe en burbuja es un argumento recurrente que, de tanto repetirlo, bien puede caer en descrédito. Las cifras que se manejan y la tranquilidad con la que son digeridas por avezados inversores hacen pensar en una fábula bien intencionada que puede que sí o puede que no hacerse realidad. Además, por qué hacer caso de miedos recalentados cuando el Wall Street Journal publica una entrevista en la que un fulano acusa a su exmpleador – Anthropic – de ser consciente de que la IA puede conducir a la extinción de la humanidad. Trola por trola, la más gorda es la que mola (y disculpen la tentación del pareado).
A su circunspecta manera, el FMI, el BIS (Banco Internacional de Pagos, con sede en Basilea) y la Reserva Federal de Nueva York se han ocupado de asunto tan trascendente. Avisan, cada uno en su atalaya, de distorsiones financieras que ha traído consigo el auge de la IA. No culpan de ello a la tecnología, pero son instituciones que jamás no se permitirían el empleo de la palabra burbuja: lo harían, llegado el caso, a posteriori y sólo para aleccionar acerca de cómo fueron desoídas.
La consultora Juniper Research, más conocida por sus análisis de los mercados de dispositivos, se ha distinguido al publicar un interesante compendio titulado Beyond the Headlines: What the `AI Bubble´ Really Means
¿Su premisa? Que dos grandes riesgos se perfilan: “el primero es estructural y gira en torno a la financiación circular, fuera del balance, estimulada por suposiciones que enmascaran la depreciación de activos con independencia de cuál sea su calidad”. Un segundo riesgo – llamado de transmisión – “eleva la exposición financiera de las compañías de IA al otorgar un papel desusado al crédito privado, ajeno al circuito convencional”. La conclusión de la consultora navega, pues, entre dos aguas, como es propio del oficio: es optimista acerca del futuro de la IA a la vez que pide ser cuidadosos con la financiación.
Vaya por delante que Juniper Research presenta un acopio de datos con margen para la interpretación. Todos los grandes actores de la IA – recuerda – presentan tasas de ejecución multimillonarias que, a pesar de no estar auditadas – son transacciones que se están facturando. También hay signos que invitan a la prudencia: el 45% de las RPO (órdenes de pedido diferidas) que Microsoft no puede contabilizar dependen de un mismo cliente, OpenAI https://norbertogallego.com/microsoft-no-se-despega-de-la-sombra-de-openai/2026/02/11/, que registra (y esconde) pérdidas a la vez que mantiene una actitud rumbosa con sucesivos anuncios de golpes de audacia financiera. A continuación, algunos ejemplos tomados del informe.
El heterogéneo sector de la IA se enfrenta a una realidad que se ha hecho palpable en la primera mitad del año: el flujo de caja libre – parámetro del que las empresas solían estar orgullosas – ya no cubre las necesidades de capital para el desarrollo de la infraestructura que se requiere. Para ilustrar la situación, Juniper Research indica que entre 2025 y 2026, los cinco hyperscalers principales invertirán más de un billón de dólares en infraestructuras de IA, una cifra que no llegarían a cubrir ni siquiera si pudieran sumar sus ingresos y sus flujos de caja.
La deuda convencional ha dejado de ser una opción para financiar este déficit de facto, dado que conlleva un coste que va más allá de los intereses. El documento advierte sobre la proliferación de SPV (Special Purpose Vehicles) que vienen ser sociedades jurídicamente independientes, creadas no sólo para ejecutar un proyecto económico definido (es lo que sugiere su denominación) sino que sirven de canal para asumir deudas, con lo que se consigue mantenerlas parcialmente fuera de la cuenta de resultados de la compañía de que se trate.
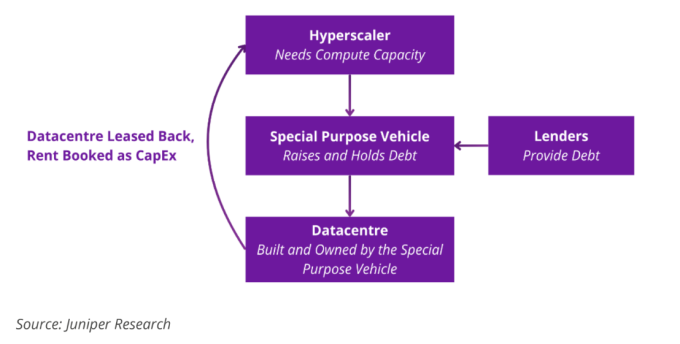
Estas SPV son, en realidad, las que obtienen la financiación, construyen o gestionan los centros de datos y los arriendan al proveedor de IA mediante un contrato a plazo más largo que lo habitual. A efectos del arrendador, los pagos aparecen como gastos operativos y no arrastran deuda. Esto hizo Meta en octubre del año pasado con Hyperion, en coordinación con fondos gestionados por Blue Owl Capital, para construir su enorme instalación de Louisiana, repartiéndose entre ambas la propiedad al 20/80% respectivamente. Será vano buscar en las cuentas publicadas de Meta los rastros de este acuerdo, porque una SPV creada para la ocasión ha emitido un bono amortizable en 2049 por valor de 27.294 millones de euros, pactado con un rendimiento también superior al habitual.
Una fórmula similar fue usada por OpenAI para levantar un centro de datos de grandes dimensiones, que será gestionado y asegurado financieramente por su socia Oracle, ya que aquella no cotiza en bolsa. Este centro de datos también cuenta con participación de Blue Owl Capital y de JP Morgan.
Se trata de un esquema que el BIS (Bank of International Settlements] ha bautizado como “préstamos en la sombra” y que ha contribuido a que, según se estima, Oracle, Meta, xAI y CoreWeave hayan podido eliminar de sus balances alrededor de 120.000 millones de dólares en deudas relacionadas con la IA.
Esta ingeniería financiera, perfectamente legal, ha sido uno de los ingredientes que han alimentado la impresión (sic) de una nueva burbuja que – como se dijo de la recordada del 2021 – sería especulativa. El otro ingrediente, con más picante, es la denominada financiación circular.
En esencia, consiste en que un proveedor proporciona capital, mediante participaciones o respaldo crediticio, a uno de sus clientes que, a su vez, se compromete a gastar en productos o servicios de ese proveedor. Todo queda en casa, aunque en función del destino que se dé al capital, el riesgo asociado a la depreciación puede variar. Juniper Research ilustra esta práctica con ejemplos reales, entre los que destaca el anuncio por Nvidia de una inyección de 30.000 millones de dólares en la ronda de financiación de OpenAI, por la que esta ha merecido la calificación de cliente premium.
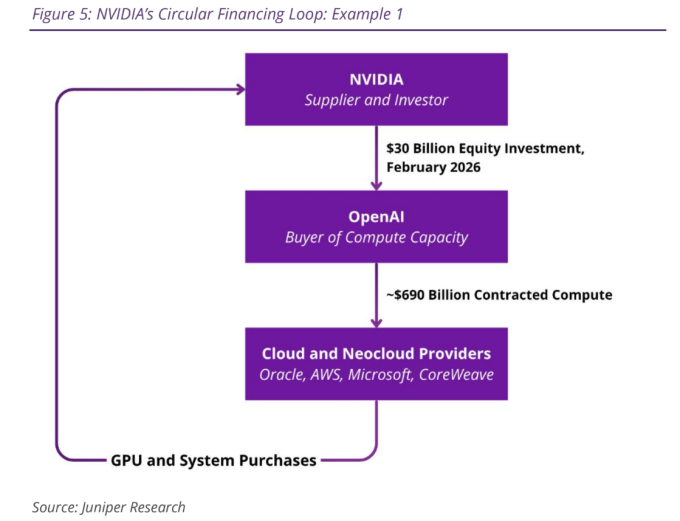
De no ser por esta aportación, OpenAI no podría satisfacer sus acuerdos pendientes: uno con Oracle, fraguado en el proyecto Stargate por 300.000 millones a lo largo de cinco años, y otro con AWS por 38.000 millones en siete años (ampliado posteriormente a ocho años) ni tampoco la inversión directa de 50.000 millones en OpenAI que favorecen su continuidad mientras aguarda el momento de salir a bolsa, en 2027. Al margen, la compañía fundada por Sam Altman cerró en octubre de 2025 una reforma de su pacto con Microsoft, por el que se compromete a seguir comprándole servicios de su nube Azure.
Menos conocido es el hecho de que AMD ha actuado del mismo modo en acuerdos similares con OpenAI o con Meta, invirtiendo 160 millones a cambio de asegurarse la venta de sus chips (que compiten con los de Nvidia). Otros acuerdos establecen garantías como la suscrita entre CoreWeave y Nvidia, por el que en caso de que la capacidad que ofrece la primera con los chips provistos por la segunda – 6.300 millones de dólares – se infrautilizara, Nvidia la recompraría [¿para revenderla a terceros?] hasta abril de 2032. Hasta ahora, Oracle es la única compañía con solera – pero tardía en la IA – que ha provocado inquietud en sus accionistas, perplejos por una línea financiera por lo menos heterodoxa https://norbertogallego.com/los-despidos-de-oracle-tienen-su-intringulis/2026/04/15/
En cuanto a Anthropic, ha recibido inyecciones económicas de Nvidia (10.000 millones), Microsoft (5.000 millones), Amazon (5.000 millones) con opción a otros 20.000 millones) y Alphabet (10.000 millones ampliables en 30.000 millones adicionales), todo ello como contrapartida de la adquisición de capacidad de cómputo – Anthropic no participa de la carrera por construir centros de datos, prefiere arrendar capacidades ajenas – haciendo así de los citados que actúan a la vez como inversores y proveedores.
Ni siquiera Elon Musk, con su opacidad característica, escapa de la fórmula, al haberse apoyado para el despliegue de su infraestructura Colossus 2 en la creación de una sociedad instrumental a cargo de Valor Equity Partners, que a su vez le aporta 12.500 millones de dólares de deuda negociada con Apollo Global Managemente y Diameter Capital Partners, garantizada por su inventario de GPU. Esta sociedad es la que compra los chips a Nvidia y los alquila a xAI, la firma de Musk, durante cinco años.
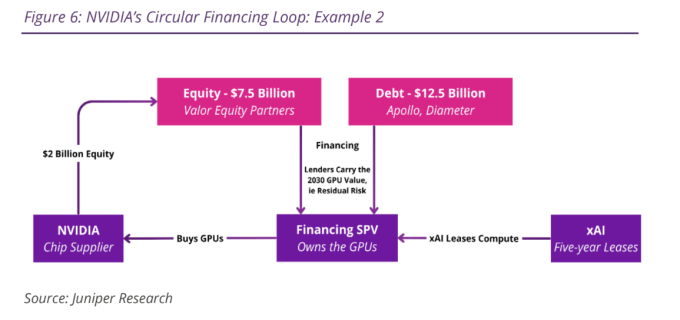
De tal modo, si en 2030 estos chips valieran menos que la cuantía asumida por los prestamistas, la pérdida recaería en los tres grupos. Con una cláusula adicional: en caso de quiebra, el concurso de acreedores afectaría al hardware, no a la entidad jurídica. Lo que explica por qué los chips no aparecen en el balance de xAI y los 12.500 millones no constan como deuda.
En este punto, el informe – que evita opinar – advierte de la opacidad reinante en la proporción de la demanda de infraestructura IA que representa un gasto genuino de clientes externos, frente a esta docena de empresas que se retroalimentan. La consultora aconseja que políticos y reguladores presten atención a qué porcentaje de la demanda de infraestructura IA declarada por los grandes hyperscalers se origina fuera del círculo de financiación. Esta información es un auténtico misterio, que resultaría esencial para ver el paisaje completo.
La buena marcha de este modelo depende de variables tan relevantes como cuándo se generan los ingresos de la IA en relación con los plazos de la deuda y los arrendamientos comprometidos, el precio de la hora de inferencia y el valor residual de las GPU después de tres años. Este último, como se verá más adelante, no es un punto marginal: forma parte de la ingeniería contable diseñada.
El inversor y gestor de fondos Michael Burry, cuyas opiniones son una delicia para la prensa estadounidense, ha puesto el dedo en una llaga abierta: los hyoerscalers están subestimando la depreciación de la infraestructura destinada a la IA. Las GPU de Nvidia, se deprecian contablemente en un plazo de cinco o seis años, a pesar de que su vida útil efectiva se reduce a dos o tres años . Sin embargo, hay tendencia a prolongar la vida útil del hardware porque, de este modo, se reduce el cargo anual por amortización a la vez que se inflan artificialmente las ganancias declaradas.
Burry – famoso por haber previsto y lucrarse de la crisis del 2008 – ha calculado que la subestimación resultante asciende a aproximadamente 176.000 millones de dólares en todo el sector entre 2026 y 2028. En parques informáticos cuyas dimensiones se cifran en decenas de miles de millones, cada año adicional de vida útil estimada elimina miles de millones de amortización contable, que se sumarán directamente a los ingresos operativos declarados.
Por otro lado – y esto ya no va de Burry – entre los frenos que amenazan la carrera desenfrenada de la IA no hay que olvidar la energía, hasta el punto de que Juniper Research revela que las estimaciones de la industria indican que entre el 30% y el 50% de la capacidad de los centros de datos planificados en Estados Unidos para este año corren el riesgo de retrasarse hasta 2028 o más. Es una afirmación que puede darse por verosímil pese a no estar debidamente fundamentada.
Otro elemento que alimenta las teorías sobre una burbuja es la concentración de ingresos: en el ejercicio fiscal 2026, el 36% de los ingresos de Nvidia procede de dos clientes que, además, operan en su mismo entorno por lo que correrían idénticos riesgos. El admirado fabricante de chips no es una excepción a la regla: en el segmento de la IA todo el negocio está a expensas de los mismos factores externos: si cae uno, todos pueden caer.
Las tres instituciones antes nombradas, que ejercen una tutela ideológica sobre los mercados financieros, identifican los préstamos en la sombre (shadow borrowing) y la financiación circular como riesgos sistémicos crecientes, por los que no habría que preocuparse siempre que la economía de la IA funcionase de acuerdo a lo previsto. Lo más inquietante del eventual estallido de una burbuja sería que los efectos se extendieran más allá de las empresas que inicialmente aceptaron correr el riesgo de la ingeniería contable, más corriente de lo que se admite. El impacto – advierte el BIS – podría alcanzar a los planes de pensiones y productos indexados que detentan los ahorradores que no eligieran ese grado de exposición.
En la actualidad, las compañías más predispuestas son aquellas que cuentan con otros negocios – publicidad, comercio electrónico o software empresarial son los ejemplos obvios – que permiten absorber en parte los costes de la IA que no fueran rentables.
A pesar del panorama crítico descrito, la consultora no comparte una visión catastrofista como la que en los últimos días ha saltado a los titulares. Aunque los tres principales hyperscalers acumulaban, en el primer trimestre de este año, una cartera de contratos pendientes por valor cercano a 1,4 billones de dólares, la cifra incluye clientes de servicios en la nube no relacionados con la IA. A lo que añade – recogiendo evidencias de Nvidia – las obligaciones pendientes (RPO) se van convirtiendo en efectivo: la compañía recompra acciones (80.000 millones de dólares) y reparte dividendos (20.000 millones) tras haber sido capaz de convertir el 62% de sus ingresos trimestrales en flujos de caja.
No todo es financiación, sin embargo. El informe identifica dos grandes cuestiones que este sector tendrá que afrontar si no quiere sorpresas desagradables. La primera es el modelo de negocio en sí mismo. Tras haber invertido más de 1 billón de dólares sólo en infraestructura de IA, el retorno de esa inversión sólo será viable si existe una amplia base de usuarios dispuestos a pagar por la IA a escala. Situación que está lejos de ser la actual. Hasta la fecha, ningún proveedor ha conseguido generar ingresos dimensionados a su inversión. Además, no pasa por alto el hecho de que los precios de la inferencia están muy por debajo del coste del servicio, por lo que una vez se vayan consolidando posiciones, estas podrían dispararse.
En segundo lugar, Juniper Research señala con explicable cautela la disrupción provocada por los modelos de IA chinos (DeepSeek, Qwen, GLM,…) todos muy potentes, más baratos y con menos restricciones de acceso que los precedentes occidentales mejor instalados en los mercados. Se citan estimaciones de OpenRouter: los modelos chinos de pesos abiertos funcionan a costes que son entre 60% y 90% más baratos que los comparables de Anthropic y OpenAI.
Las diferencias no han pasado inadvertidas a los analistas: desde febrero de este año, los modelos chinos procesaron 4,1 billones de tokens en comparación con los 2,9 billones de los modelos estadounidenses y con tendencia ascendente. Lo que implica que los tres o cuatro hyperscalers que dominan el mercado no han dado con la clave para hacer frente a estos competidores noveles cuyas fuentes de financiación también están bajo sospecha.
[informe de David Bollero]