Durante lustros, los operadores europeos de telecomunicaciones han vivido en un estado de queja recurrente. Reprochaban a los consumidores la bajada del ARPU (ingreso medio por usuario) y a los mercados de capitales sus reticencias a la hora de financiar sus inversiones. Sobre todo, echan en cara a la Comisión Europea y a los reguladores nacionales sus bloqueos de intentonas de consolidación. La base material de estos desencuentros sigue siendo el irrenunciable despliegue de infraestructuras. La suma de factores ha llevado a desinversiones que han valido para resolver urgencias financieras al precio de empobrecer a las compañías. Vuelve a hablarse de concentración de actores¿será viable esta vez?
No acaba ahí la enumeración: las críticas a la regulación se hacen oir evitando llegar al choque, porque las prioridades son otras: las redes móviles 5G tienen todavìa que ganar cobertura a la vez que se preparan para acoger la siguiente generación, un campo minado por motivos geopolíticos. El volumen de datos que pasa por las redes es ingente y creciente.
Por supuesto, las telecos han de incorporar la inteligencia artificial no sólo para reducir los costes operativos, que también, sino para transformar sus operaciones, una obligación sobrevenida fruto de la innovación que todos invocan . Cada operador con sus circunstancias va rezagado en su adopción de la IA , que no es barata ni garantiza retornos prontos.
Asimismo, la aparición de alternativas como las comunicaciones satelitales directas al dispositivo (D2D) con la aparición de un competidor de todos llamado Starlink: frente a un tipo como Elon Musk sólo cabe forjar alianzas entre operadores o batallar contra un adversario intratable . O bien darse por vencidos. Estas son las condiciones materiale de la partida. ¿Con qué cartas se juega?
El tamaño, con ser importante, no es lo más importante. Sí lo es la capacidad de inversión, que esta industria necesita recuperar. Las condiciones financieras de los operadores condicionan, sin excepción, todas las opciones de conversión del sector. En el epicentro del tornado están, como ayer, las infraestructuras: las torres, la fibra, los cables submarinos, los centros de datos, la seguridad.
¿Se resolverían los problemas consolidando operadores y concentrando activos? Es lo que podría colegirse de operaciones recientes, esta vez autorizadas por los reguladores, pero la verdad es que no han recortado el número de competidores porque en cada caso se han aplicado correctivos que reducen su impacto. Puede decirse que no ha servido de mucha la discusión acerca del número idóneo de operadores por país, ni tampoco los apaños contractuales entre telecos, un remedo de la muy conveniente compartición de redes
Entre los ejemplos de flexibilidad regulatoria destaca la fusión Orange-MasMóvil en España , la adquisición del operador británico Three por el grupo Vodafone o, ahora mismo en Francia, el reparto de activos de SFR entre sus tres competidores ante el colapso de su último propietario. La compra de Vodafone Italia por Swisscom es otro caso de búsqueda de escala, pero es difícil que Europa alcance un auténtico cambio de paradigma mientras sus tres grandes telecos “imcumbentes” (Deutsche Telekom, Orange y Telefónica) no consumen alguna operación transfronteriza que no está en ningún plan. La realidad es que, en el plano nacional, las fusiones siempre acaban con parches que limitan sus alcances.
El debate sobre la consolidación sigue vivo. Los CEO de Deutsche Telekom, Orange y Telefónica (con la simpatía de sus colegas) expusieron en el Mobile Congress de marzo, en Barcelona, un argumento implacable: el alto número de operadores móviles en los 27 penaliza la competitividad europea. Pero no por repetirlo obtuvieron mejor respuesta. Con parsimonia, la CE ha abierto más de una consulta pública sobre la cuestión y el pasado octubre se conoció la contribución de BEREC, órgano que agrupa a los 27 reguladores nacionales de la UE
Tras el usual acopio de indicadores, la posición oficial de Berec ha enfriado el ambiente al afirmar que “[no se han encontrado] evidencias empíricas de que una mayor concentración del mercado produzca automáticamente los beneficios esperados de calidad, precio e innovación”.
Si esa es la doctrina oficial, habrá que advertir que consolidar operadores y compartir infraestructuras son dos mecanismos distintos, susceptibles ambos de crear nuevas formas de eficiencia y de mejorar las cuentas de resultados respetando el interés de los clientes. La consolidación modifica la estructura del mercado con otro reparto de los ingresos; la compartición permite a varios operadores – juridica y financieramente separados – repartirse los costes de despliegue y mantenimiento, sin que comporte un menor número de competidores. La externalización es un instrumento, quizá no el único.
Es entendible que la situación de cada mercado lleva a inclinarse hacia una u otra fórmula e incluso que la Comisión Europea asista indolente a la discusión como si no fuera con ella . El error puede estar en que se habla más de cobertura – que no es el verdadero problema – y menos de capacidad y resiliencia de las redes para asegurar la continuidad del servicio y su calidad. De momento, subsisten los obstáculos subjetivos que imp iden distinguir estos supuestos matices.
Telefónica fue adalid de la mutualización de infraestructuras , una expresión equívoca que concretó en tres componentes: enajenación de centros de datos, formación de consorcios para el despliegue de fibra y cesión de estaciones base, que han pasado a ser explotadas por American Tower y Cellnex mediante contratos de larga duración . La operadora española resistió la tentación de segregar una filial específica como sí hicieron Vodafone (Vantage) y Orange (Tótem). Este estado de cosas merecería, como poco, una reflexión.
El imparable crecimiento de los datos es el factor subyacente que, según los casos, valida o cuestiona la pertinencia de maniobras en torno a las infraestructuras. Sin duda se va a acelerar y habrá en ello una influencia directa de la IA y su futuro papel en las redes, discusión que estos día involucra a Nokia y Ericsson a la vez que despierta el interés de Nvidia . Sobran, por consiguiente, motivos para pensar en la inversión en las infraestructuras.
No hay tiempo que perder; lo dicen todos los discursos. En abril de este año, un estudio de la consultora Bain& Co sostenía que el impacto de la inteligencia artificial en la reducción del gasto operativo de los operadores ha sido muy modesto, de entre el 1% y el 5% como mucho, lo que dista de parecerse a la transformación predicada. Es fácil ver lo evidente: las telecomunicaciones son commodities y los márgenes de su operación demasiado estrechos. Insuficiente para atraer inversores que tienen oportunidades mejores.
Lo que devuelve la pelota al otro lado de la pista, la capacidad de inversión de las telecos que sí guarda relación con el tamaño. Un análisis de la consultora Oliver Wyman ha calculado que el operador medio en la UE cuenta con 5 millones de suscriptores, en contraste con los 107 millones de Estados Unidos y muy lejos de los 467 millones de un operador chino
Es una estadística que suele recordar Marco Patuano, CEO de Cellnex: “el mercado europeo de telecomunicaciones presenta una alarmante fragmentación que limita su competitividad global”. Esta la base material de una brecha de inversión que, según Patuano, “compromete el desarrollo de tecnologías transformadoras como la IA, la movilidad conectada y las futuras redes 6G”.
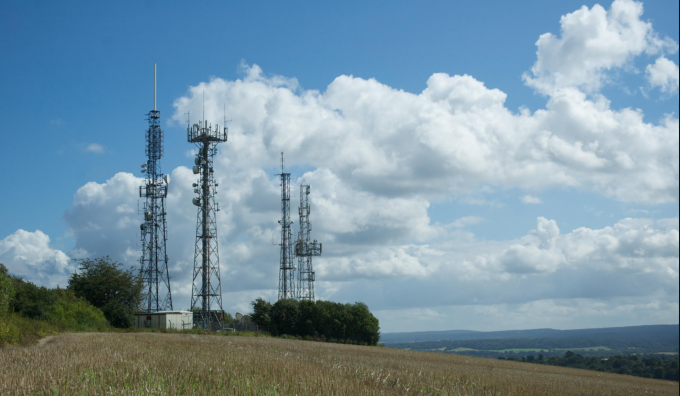
Según datos publicados por Cellnex, en los últimos diez años, los operadores móviles europeos han transferido entre el 13% y el 69% de su cartera de torres a compañías especializadas, que a su vez han mejorado la cobertura sin afectar el flujo de caja de aquéllos, mediante contratos a largo plazo.
En la actualidad, Cellnex – según ella, primera ´torrera´en Europa – cuenta con más de 115.000 emplazamientos en un total de diez países. Algo menos de una décima parte de ese parque está en España. La visión que transmite la compañía a los medios se resume en que los operadores han de “compartir y consolidar, dos movimientos en uno, no para recompensar a sus accionistas sino para financiar la próxima fase de modernización y densificación de las redes 5G, como precondición para llegar en buenas condiciones a las 6G en la próxima década”, en palabras de Vincent Cuvillier, director global de estrategia, entrevistado por este blog.
Aporta un dato muy fresco. A comienzos de este mes, el Banco Europeo de Inversiones ha concedido a Cellnex un préstamo de 375 millones de euros que tiene como objetivo “movilizar” una inversión total de 770 millones en España, Francia, Italia y Portugal. El proyecto – resume Cuvillier – contempla nuevos emplazamientos,
En el trasfondo, la cuestión más delicada es que la demanda crece imparable y exige más que cobertura. El crecimiento de datos móviles se va a doblar (o más, según avance la IA en el borde de las redes) en los próximos cuatro o cinco años. Y esto va a pone a prueba la capacidad de unas infraestructuras que los operadores vendieron hace años, liberando recursos para otras necesidades.
El ejemplo que menciona Cuvillier es sugestivo: la compañía ha llegado a un acuerdo con dos de sus clientes británicos una vez fusionados: Vodafone y Three, como antes hiciera con en España con Orange MasMóvil, y se apresta a aplicar en Francia el mismo modelo cuando se concrete el reparto de las torres de SFR tras una operación que aún no está cerrada. En todos los casos, se presentó la oportunidad de eliminar la duplicidad de puntos de presencia y en el mismo viaje modernizar la red existente.