Es inexacto interpretar el repudio que se ha ganado Donald Trump como una suerte de plebiscito sobre la inteligencia artificial. Otra cosa es que la crítica a la desmesura de los planes de construcción de centros de datos pueda provocar una revisión de proyectos que sólo se justifican como infraestructuras para la IA. Una corrección bursátil como la de los últimos días era previsible y va a dejar huella, pero no cancelará la IA. Lo nmediato es preguntarse por sus efectos sobre la salida a bolsa de Anthropic: una nueva mayoría parlamentaria propugnará la regulación de la IA, que Dario Amodei, fundador de Anthropic, podría ver con buenos ojos , pero que será resistida por los sospechosos habituales.
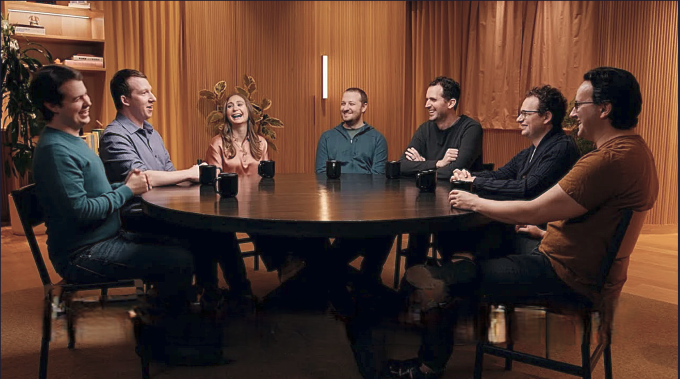
Los siete fundadores de Anthropic
Según las primeras reacciones tras conocerse el escrutinio, el paisaje al que se enfrentan las grandes tecnológicas ha cambiado radicalmente, tanto que se ha hablado – exagerando – de cambio de régimen, con no menos incertidumbres que hasta la fecha. La bolsa ha reaccionado mal, como siempre que no es ella la que decide un cambio de tendencia, pero nadie puede decir a conciencia que le sorprende. A efectos de esta crónica, se ha frenado en seco, pero transitoriamente, la demanda de acciones de empresas de infraestructura; es una de las rotaciones previsibles en las carteras bursátiles y estará asociada a una pérdida de interés en las promesas de la IA.
Entrando en materia: la OPV de Anthropic aún no tiene fecha definida ni mucho menos precio y volumen de la oferta, pero desde el primer preanuncio – ha habido varios – trae mareados a analistas y cronistas; hay que suponer que también a los dueños del dinero. Quienes, según se ha escrito, son prisioneros de dos miedos: el de quedarse fuera y el de equivocarse por entrar.
Deberia ser la prueba de fuego para evaluar si las expectativas en torno a la IA se mantienen altas o si la burbuja – ostensible pero que se querría desinflar poco a poco, si se pudiera – se agrava como una extensión de la situación política en Estados Unidos [llegará el turno a otras latitudes]. La operación, cuidadosamente diseñada por Goldman Sachs y Morgan Stanley, presenta un árbol de incógnitas. Lo que confirma la conveniencia de limitar el alcance de este texto a unas pocas, en particular por los límites que los fundadores de Anthropic se han autoimpuesto para que no se les escape el control.
Entretanto, OpenAI ha recaudado 11.000 millones de dólares en otra ronda de financiación, sobre la hipótesis de una valoración futura de 1,25 billones de dólares, aunque el Wall Street Journal sugiere que la compañía se conformaría con 1 billón. Imposible comparar en este momento, ya que la empresa fundada por Sam Altman – de la que Anthropic es un desprendimiento – ha pospuesto su salida a bolsa.
El objetivo declarado en la documentación presentada ante la comisión federal de valores (SEC) es evitar que factores ajenos al equipo fundador y a los primeros directivos influyan en el rumbo de la compañía. Este blindaje de Amodei y compañía se suma a la calculada permisividad hacia la venta de acciones que han recibido los empleados iniciales hoy multimillonarios en papel. De fondo está el anhelo de evitar los sobresaltos que suelen provocar los inversores activistas y, en la medida de lo posible, estabilizar la cotización.
Todo ello ocurre a la vez en un ambiente de capitalizaciones desbocadas de las empresas de IA, que lógicamente conduciría a una volatilidad en la que quienes más pierdan serán los más endeudados . Atención a este detalle, en el que muchos escribas prefieren no detenerse.
Sostiene Anthropic – así lo declara a la SEC – que concentrar el control y el capital en pocas manos es una manera de limitar los riesgos potenciales de la IA. Hasta aquí, el discurso de Amodei es bien conocido. Las peculiaridades aparecen al injertar esa intención en el marco jurídico de las empresas cotizadas. La compañía seguirá operando, como hasta ahora, según la figura de corporación de beneficio público (PBC), la misma que su rival OpenAI adoptó para evitarse problemas entre ellos la opacidad de su financiación. En el caso de Anthropic, obligará a compaginar el interés de sus accionistas con los rasgos sociales y éticos que dice defender.
Con esa finalidad, la PBC se gobernará con cinco clases de acciones, fragmentando los títulos entre unos que sólo ofrecen derechos económicos y otros que, además, disfrutan de derecho a voto. De este alambicado sistema (que recuerda al invento de Meta a la medida de Mark Zuckerberg) destaca una única acción de clase F, que concentra el 50,1% del poder de voto. Su titular será una sociedad limitada, de nombre Founder LlC, cuyos miembros son los siete fundadores de la compañía, que con esa sindicación se aseguran el control de más de la mitad de las acciones con voto: Dario y Daniela Amodei (que no pueden ser destituidos),Tom Brown, Jack Clark, Jared Kaplan, Sam McCandish y Christopher Olah.
De tal modo, Anthropic se ha declarado como una “compañía controlada” según la normativa del Nasdaq, categoría que le permitirá eludir ciertos requerimientos de gobernanza corporativa. Por ejemplo, no necesitará someter la elección de algunos miembros del consejo de administración al arbitrio de los inversores. Además, establece un fideicomiso de beneficio a largo plazo (Long-Term Benefit Trust o LTBT) que justifica en nombre de la seguridad de la IA y la noción de beneficio público. Este LTBT tendrá la potestad de designar a cuatro de los siete miembros del consejo de Anthropic, pero para elegir a los tres restantes sólo estará habilitada la acción de clase F, acaparada por los fundadores.
Merece la pena mencionar que el fideicomiso, una estructura que se estableció hace tiempo, tiene cinco puestos, de los que cuatro ya están ocupados por personas que no tienen intereses vinculados al éxito financiero de Anthropic. Son personalidades respetadas por su trayectoria: Ben Bernanke (ex presidente de la Reserva Federal), Neil Buddy Sha (director general de la Clinton Health Access Initiative), Richard Fontaine (director del think tank Center for a New American Security) y el físico experimental Christopher Stubbs (ex decano de Ciencias de Harvard).
El mecanismo ha sido establecido con la intención de frenar eventuales abordajes por parte de inversores, al tiempo que la mayoría de voto blinda a los fundadores. Esta estructura de gobernanza no tiene precedentes en ninguna compañía cotizada, reconoce el prospecto entregado a la SEC. Se enfatiza que con esta fórmula se limitan las posibilidades de recibir ofertas de compra o fusiones no solicitadas. Se neutraliza, también, la presión de los inversores para ver ciertas cifras confidenciales. Es una cuestión especialmente delicada, pues el negocio de la IA se ha caracterizado hasta la fecha por no producir beneficios, en un contexto en el que la tolerancia con los gastos se está apagando y mientras tanto quema.
Las cifras de Anthropic son, sin lugar a duda, espectaculares. En el primer semestre del año, multiplicó por catorce sus ingresos hasta los 16.300 millones de dólares. Eso sí, registró una pérdida neta de 80.700 millones, en comparación con los 13.000 millones del período comparable. Gran parte de esa cantidad, 72.400 millones, corresponde a notas de deuda convertible, destinadas a transformarse en acciones con ocasión de la salida a bolsa. Están en el balance contable, pero lo que se mira con lupa son los gastos operativos en infraestructura y computación, que alcanzaron los 8.900 millones. O sea que, en realidad, la compañía cerró el trimestre con unas pérdidas operativas de 693 millones, una cantidad inferior a la de un año antes, ya es algo.
Esta apariencia de buena salud no convence del todo a los inversores, que andan inquietos por el enorme gasto en computación que Anthropic contempla para los próximos años. En un primer momento se dijo que su OPV podría levantar unos 100.000 millones de dólares, aspirando a una capitalización bursátil de 2 billones. Esta cifra (supuesta) situaría a Anthropic como la mayor OPV de la historia, por encima de la reciente de Space X. Pero los ánimos se han enfriado y ahora se baraja una valoración en torno a 1,5 billones. A la inquietud por el desembolso en computación se suma una bajada en el crecimiento, que ha pasado del 144% secuencial entre primer y segundo trimestre al 45% entre segundo y tercero. En este último período facturó 16.800 millones y habría sido rentable si se contaran sólo los resultados operativos.
Durante un tiempo, el clima general en la bolsa ha sido propicio para las aventuras, pero la paciencia parece agotada y las elecciones legislativas han venido a dar la puntilla: la incertidumbre no es una palabra ritual sino que responde a la realidad. Factores intrínsecos de la IA pesan decisivamente: los modelos de negocio -basados en la confianza de que la liquidez abundante y la ingeniería financiera tenían carrete para rato – ya no son suficientes para captar dinero . Los pródigos estados del golfo parecen haber cerrado la ventanilla. A lo que se suman componentes externos como los tipos de interés [¿comprometerá su prestigio el nuevo presidente de la Fed por contentar a quien lo nombró?] o el desbarajuste geopolítico que el pato cojo hereda de sí mismo.
Los bancos que están detrás de la OPV de Anthropic son gente habituada a pisar sobre seguro. La operación será pilotada por Goldman Sachs y Morgan Stanley, que también lideraron la de Space X . El segundo acumulará el rol de agente de estabilización en los primeros momentos o días de cotización.
El control de la cotización, pieza clave, se completará con una estrategia de bloqueo inusitada, para impedir que las acciones en manos de empleados y de los primeros inversores precipiten ventas prematuras. Tradicionalmente, en Wall Street es de práctica un veto de 180 días desde la salida a bolsa, pero Anthropic ha decidido permitir alguna venta desde el primer día, debido a compromisos que sabrá quien los adquirió. El propósito es obvio: saciar las ansias iniciales y aportar liquidez a los empleados a cambio de retenerlos en filas. Para compensar, el grueso de las acciones antiguas quedará bloqueado más allá de los seis meses acostumbrados.
Por cierto, la compañía valora la posibilidad de obligar a los empleados a reflejar con antelación un calendario de venta de acciones. Una fórmula que siempre ha estado reservada a altos directivos para prevenir fugas de información se aplica a todos los empleados: estar atentos a cualquier signo de insatisfacción.
A falta de ver qué tal resulta esta táctica, hay que tener en cuenta que las acciones de los empleados son consideradas rentas de trabajo nada más salir a bolsa una compañía. Si se cumpliera la enorme capitalización prevista, los ingenieros que han sido recompensados con acciones pasarán a tributar en tramos altos, que en California pueden llegar al 50% sumando cargas federales y estatales. Esas cantidades son devengos aunque las acciones no se hayan vendido, llegando como
Otra incógnita es el comportamiento de la plantilla tras la salida a bolsa. Anthropic se jacta de su estabilidad: todo el grupo inicial, que desertó de OpenAI en 2021, se mantiene dentro de la compañía, en contraste con las sonadas fugas que ha sufrido su rival directo. A todo esto, la compañía encabezada por Dario y Daniela Amodei se siente orgullosa de una cultura de debate abierto que – supuestamente – impulsa la retención del talento. Pero la tentación es humana y cuando se active la venta de acciones de empleados después de la OPV, el ánimo puede haber cambiado. Un dato expresa la importancia de la cuestión: los costes de personal aumentaron en el primer trimestre hasta los 3.150 millones de dólares, de los que 2.190 millones mediante acciones.
Tampoco Anthropic es un santuario del que nadie quiera largarse. Ha habido salidas en los últimos meses y más empleados podrían seguir la estela después de embolsarse cientos de miles o millones de dólares. Hay que tener en cuenta que algunos de ellos están considerados como la élite en investigación en IA y sería lógico que algunos alumbrasen sus propios proyectos. Sobre todo, vista la efervescencia con la que han brotado startups vinculadas a la IA, buscando dinero para desarrollar sus ideas o proyectos. Como ejemplo a seguir, todas tienen en mente que Ilya Sutskever y Mira Murati, ex jefe científico y ex CTO de OpenAI han recaudado para sus respectivas empresas nacientes 7.000 y 2.000 millones de dólares. Aunque no todos son Sutskever ni Murati.
En cualquier caso, la garantía de control que da la estructura de voto – no es algo nuevo, Mark Zuckerberg ha tenido aferrada desde el principio la mayoría de los derechos de votación en Meta – asegura los planes de Anthropic ante tesituras excepcionales. Anthropic tiene previsto dedicar unos 807.000 millones de dólares a infraestructura de IA – propia o alquilada – durante los próximos diez años, según el prospecto enviado a la SEC. Y muchos de los compromisos adquiridos que conforman esa cantidad no se pueden cancelar sin graves penalizaciones.
El contexto actual, además, ha dejado de premiar el crecimiento, esa obsesión que se adquiere en las escuelas de negocio y promete resultados en un horizonte lejano e incierto. En su lugar, los inversores han comenzado a privilegiar la seguridad de ver un flujo de caja sano y miran con desconfianza los desembolsos en computación. ¿O alguien ignora que este es el fondo de lo que ha dado en llamarse burbuja. Por ahora, los únicos que han obtenido un beneficio real en sus balances de la IA son los fabricantes de semiconductores, chips y memorias, una transferencia masiva de riqueza que se detrae de la caída del flujo de caja de sus clientes, llámense Google, Meta, Oracle… o Anthropic. El caso de esta última es extremo: está obligada a persistir en su inversión alquilando infraestructura mientras el mercado de capitales se pregunta cuánto le falta para ser rentable sin artificios contables. De momento, Dario Amodei ha sido lo bastante hábil como para cambiar esa reflexión por “otros relatos” para que nada empañe su salida a bolsa.
Hay riesgos. Los que describe Anthropic en 94 de las 614 páginas de su prospecto S-1 , que aluden a amenazas existenciales y advierten sobre catástrofes que pudiera acarrear la IA. Pero no sólo. Es un discurso útil para justificar la necesidad de una gobernanza que garantice prioridad de la seguridad frente al beneficio. Pero no ha elevado la simpatía por Amodei en sus pares de la industria.
Otros riesgos tienen que ver directamente con el negocio y son más materiales o menos literarios. En los últimos meses se ha producido un abaratamiento de los modelos de IA, debido al impulso de los de pesos abiertos. Que son chinos, mira por dónde, mientras los proyectos estadounidenses no se ponen a la altura, a menos que algún grandote los eleve .
En definitiva, salga como salga la inflexión bursátil de estos días poselectorales – recuérdese que no es una revuelta contra la IA sino una resistencia a los excesos en el despliegue de centros de datos – podría sentar un precedente para las futuras salidas a bolsa que empresas tecnológicas están barruntando. Es un problema en ciernes, por los incentivos que reciben los empleados de estas empresas cuando empiezan a ganar envergadura, pero no si la capitalización fuera diez veces menor. Este escenario de gigantismo ha sido aventado por la OPV de Space X, que lo incorpora a un sector en el que aflora una volatilidad más propia de los mercados de criptomonedas. Otro día habrá que escribir sobre OpenAI, que ha preferido posponer su propia OPV. Que bien le vale.
[informe de Pablo G. Bejerano]