Al principio, las neoclouds fueron recibidas como una curiosidad tecnologica. Error. Pronto se vería que toda su innovación residia en la financiación. Para comprenderlo, entenderlo, nada mejor que preguntarse quiénes son sus principales clientes: los hyperscalers y los laboratorios de IA. Microsoft, Meta y OpenAI arriendan capacidades de CoreWeave, la más conocida de aquellas, exactamente las mismas GPU que podrían comprar a Nvidia. La ventaja que las mueve es que en su conttabilidad la transacción no aparecerá como gasto operativo (opex) sino como gasto de capital (capex). Por esto, es razoable señalar que sin esa capa del modelo de negocio, la IA no sería lo que es hoy. ¿Durará?
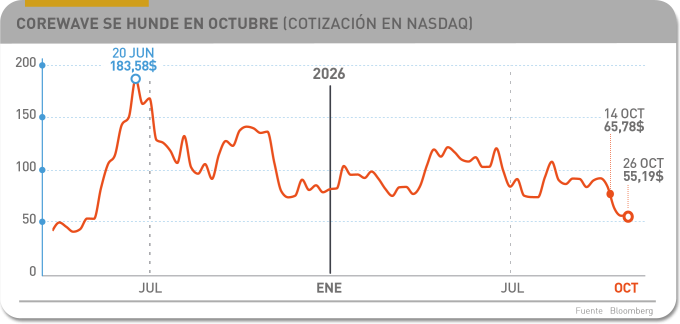
La reflexión viene a cuento de la situación por la que atraviesa la empresa CoreWeave, cuyas acciones se han desplomado un 34% en los últimos 30 días, un 54% desde el 2 de enero. Aunque los temores se han aplacado al límite, faltaría más, no puede disimular que vive con cuidades paliativos. Revelan una vulnerabilidad del tinglado cuyo gran arquitecto es Jensen Huang, CEO de Nvidia y que, con generosidad, suele llamarse ingeniería financiera
Hay que ponerse en el contexto: hay ahora mismo una disociación entre mercados de acciones y mercados de bonos (sobre todo los empresariales). Los primeros ven en la IA una oportunidad de crecimiento económico; los segundos se asustan ante la posibilidad de estar financiando una burbuja en el despliegue de centros de datos.
El resultado es dual: largo boom bursátil para unos, subida de los spreads que encarece el coste del dinero para otros. CoreWave sufre esta horquilla por partida doble: su cotización cae en bolsa y ha de pagar más caro el dinero que le prestan. Sus bonos, al estar calificados como junk, generan altos rendimientos al inversor y tienen asegurada una demada de calidad, porque las contrapartes de ese backlog de que presume – servicios prestados ahora que se pagarán más adelante – son pocos pero buenos pagadores. Téngase en cuenta que un 41% de esos RPO se ingresarán en 2028, lo que pintaría bastante bien si no fuera por las reticencias circulantes en torno a los datacenter.
La condición para que este modelo de negocio tan contemporáneo no se desmorone sería que, cada vez que CoreWeave pida un préstamo para hacer frente a sus costes de infraestructura, el dinero le cueste más barato que la tarifa que cobra a sus clientes por alquilarles capacidad de computación. Aun en este caso, asumiría un alto riesgo en su balance a cambio de obtener un beneficio demasiado pequeño. La perspectiva de subidas del tipo de interés destruye el módico beneficio y los inversores vacilan ante su nivel de endeudamiento.
Lo que no se confiesa es que CoreWeave cumple un rol de higienista del ecosistema. Porque, gracias a su existencia, las poderosas corporaciones que son sus clientes evitan (parcialmente) que su propio capex afecte al flujo de caja, lo que a la postre debilitaría su cotización. Una purga preventiva. Además, a medida que las GPU se deprecian (en su caso, seis años) quien se queda con los clusteres de chips depreciados es CoreWeave por lo que podría sostenerse que el capital ya no se limita a financiar la economía de la IA, sino que se va convirtiendo en una pieza intrínseca de la pila de infraestructuras de IA.
Simplificando, esto es lo que se esconde tras el vertiginoso ascenso de las neoclouds [la lista incluye a Nebius, Lambda, Nscale, Crusoe, IREN, Vuktr, etcétera] en los últimos dos o tres años. Todas comparten modelo de negocio y no necesariamente pasan por idénticas situaciones, pero CoreWeave es el paradigma de la categoría. En el segundo trimestre, creció un 112% y facturó 2.575 millones, pero la cuentas no le salen; el beneficio bruto resultante (306 millones) fue insuficiente para pagar los intereses, que en el período ascendieron a 640 millones, un 24% más que hace un año. Dicho simplemente, los intereses se llevan una cuarta parte de la facturación.
El reto al que se enfrenta la compañía es que los intereses devoran el beneficio operativo incluso en las previsiones más optimistas. Espera cerrar este año con unos ingresos (anualizados) de 19.000 millones de dólares y un margen EBITDA del 60%. Pero, ay, los analistas vaticinan que en 2027 la deuda neta de CoreWeave rondará los 65.000 millones frente a 26.000 millones de ingresos y 15.600 millones de EBITDA. Tiene guasa que en su presentación de resultados, a este desequilibrio lo denominan Financing at scale.
A propósito de escala: CoreWeave opera 51 centros de datos, 8 de ellos añadidos en 2026; la potencia instalada es de 1,5 GW más otros 3,7 GW contratados a terceros. La demanda de IA no es el problema; de hecho, el RPO era de 104.000 millones al cierre del trimestre y ha sumado otros 25.000 millones en las primeras semanas del actual. El problema está en el riesgo financiero que asume para atender la demanda: hace cuatro meses, podía conseguir dinero al 9,6%, pero el peaje ha subido desde entonces a más del 15%, en bonos emitidos con vencimiento en 2032.
Hay que ponerse en el contexto: hay ahora mismo una disociación entre mercados de acciones y mercados de bonos (sobre todo los empresariales). Los primeros ven en la IA una oportunidad de crecimiento económico; los segundos se asustan ante la posibilidad de estar financiando una burbuja en el despliegue de centros de datos.
El resultado es dual: largo boom bursátil para unos, subida de los spreads que encarece el coste del dinero para otros. CoreWave sufre esta horquilla por partida doble: su cotización cae en bolsa y ha de pagar más caro el dinero que le prestan. Sus bonos, al estar calificados como junk, generan altos rendimientos al inversor y tienen asegurada una demada de calidad, porque las contrapartes de ese backlog de que presume – servicios prestados ahora que se pagarán más adelante – son pocos pero buenos pagadores. Téngase en cuenta que un 41% de esos RPO se ingresarán en 2028, lo que pintaría bastante bien si no fuera por las reticencias circulantes en torno a los datacenter.
La condición para que este modelo de negocio tan contemporáneo no se desmorone sería que, cada vez que CoreWeave pida un préstamo para hacer frente a sus costes de infraestructura, el dinero le cueste más barato que la tarifa que cobra a sus clientes por alquilarles capacidad de computación. Aun en este caso, asumiría un alto riesgo en su balance a cambio de obtener un beneficio demasiado pequeño. La perspectiva de subidas del tipo de interés destruye el módico beneficio y los inversores vacilan ante su nivel de endeudamiento.
Lo que no se confiesa es que CoreWeave cumple un rol de higienista del ecosistema. Porque, gracias a su existencia, las poderosas corporaciones que son sus clientes evitan (parcialmente) que su propio capex afecte al flujo de caja, lo que a la postre debilitaría su cotización. Una purga preventiva. Además, a medida que las GPU se deprecian (en su caso, seis años) quien se queda con los clusteres de chips depreciados es CoreWeave por lo que podría sostenerse que el capital ya no se limita a financiar la economía de la IA, sino que se va convirtiendo en una pieza intrínseca de la pila de infraestructuras de IA.
Simplificando, esto es lo que se esconde tras el vertiginoso ascenso de las neoclouds [la lista incluye a Nebius, Lambda, Nscale, Crusoe, IREN, Vuktr, etcétera] en los últimos dos o tres años. Todas comparten modelo de negocio y no necesariamente pasan por idénticas situaciones, pero CoreWeave es el paradigma de la categoría. En el segundo trimestre, creció un 112% y facturó 2.575 millones, pero la cuentas no le salen; el beneficio bruto resultante (306 millones) fue insuficiente para pagar los intereses, que en el período ascendieron a 640 millones, un 24% más que hace un año. Dicho simplemente, los intereses se llevan una cuarta parte de la facturación.
El reto al que se enfrenta la compañía es que los intereses devoran el beneficio operativo incluso en las previsiones más optimistas. Espera cerrar este año con unos ingresos (anualizados) de 19.000 millones de dólares y un margen EBITDA del 60%. Pero, ay, los analistas vaticinan que en 2027 la deuda neta de CoreWeave rondará los 65.000 millones frente a 26.000 millones de ingresos y 15.600 millones de EBITDA. Tiene guasa que en su presentación de resultados, a este desequilibrio lo denominan Financing at scale.
A propósito de escala: CoreWeave opera 51 centros de datos, 8 de ellos añadidos en 2026; la potencia instalada es de 1,5 GW más otros 3,7 GW contratados a terceros. La demanda de IA no es el problema; de hecho, el RPO era de 104.000 millones al cierre del trimestre y ha sumado otros 25.000 millones en las primeras semanas del actual. El problema está en el riesgo financiero que asume para atender la demanda: hace cuatro meses, podía conseguir dinero al 9,6%, pero el peaje ha subido desde entonces a más del 15%, en bonos emitidos con vencimiento en 2032.
Así, pues, la confianza de los inversores en los malabares del fundador de CoreWeave, Mike Intrator ha declinado muy seriamente: el 14 de octubre, la acción se derrumbó un 16% más otro 6% una vez cerrada la sesión. Uno de los motivos está en los rumores de incumplimientos en la tasa de ejecución de OpenAI, uno de sus grandes clientes. Otra mala señal es que en las semanas siguientes, Intrator tratara de abrazarse a las compañías de seguros para que le financien los contratos en lugar de los reticentes bonistas.
Hay que añadir que los rivales directos están sufriendo lo mismo en los últimos días: las acciones de Nscape han caído un 36%, las de IREN un 34%. Ampliando el foco, el sector adyacente del hardware registra los temblores aunque en menor medida, incluso Nvidia.
Está siendo muy comentada una advertencia de Gartner. Según esta consultora, en 2030 más del 80% de las neoclouds “dejarán de ser independientes”. Juicio del que se desprende que este ecosistema endogámico, plagado de interdependencias, debería reestructurarse y lo más lógico sería que quienes se han valido de ellas para enmascarar riesgos, acaben absorbiendo sus activos. Una hipótesis sería que Nvidia, actuara como prestamista de última instancia, garantizado con las GPU que le vendió en su día.
Algunos analistas han comparado esta situación con la vivida en los años 2000 con ciertos despliegues de fibra óptica. Un actor importante, Global Crossing, contrajo créditos para desplegar sus redes, pero el crecimiento del tráfico fue mucho más lento de lo esperado y no pudo pagarlos, por lo que acabó acogiéndose a la protección de la ley estadounidense de quiebras.
¿Podría ocurrir con las neoclouds algo parecido? No parece ser el caso; la situación es diferente porque la demanda de IA está fuerte y sus vencimientos significativos empezarán en 2029. Se diría que los bonistas se precipitan hoy por aprensiones más vinculadas a las políticas de la administración Trump que a la inversión en centros de datos. Aun así, Larry Fink, CEO de BlackRock, ha advertido que la evolución de la demanda va a requerir cantidades extraordinarias de capital.
Fink, quien dice haberlo discutido con todas las grandes hyperscalers -de todas ellas BlackRock posee paquetes de acciones – no quiere perderse el tren: llama a todos los implicados a crear un nuevo vehículo de financiación para estas infraestructuras en las que el 40% se destina a GPU y el 60% a energía, conectividad e instalaciones. Desde su punto de vista, es preciso financiar las empresas emergentes de IA buscando fórmulas innovadoras.
No hacerlo y ralentizar la construcción de infraestructuras de IA – como algunos proponen – avisa Fink, podría llevar a Estados Unidos a una recesión que implicaría efectos globales. En la misma línea se ha pronunciado JPMorgan Chase, cuyos analistas mantienen la opinión de que el modelo de negocio de CoreWeave sigue siendo sólido porque ocupa un espacio necesario en el ecosistema. Desde este punto de vista, las GPU de más de cinco años tienen margen para ser realquiladas y monetizadas.
Para esto, añaden, sería necesaria una apuesta más decidida por el camino iniciado por las neoclouds [que en sus orígenes, reciclaban hardware hasta entonces utilizado en la minería de criptomonedas]. Lo cierto es que la concentración en pocos clientes ha sido un factor de riesgo para CoreWeave: en 2024, Microsoft representaba el 62% de sus ingresos, pero la proporción no ha cambiado mucho, ya que dos años después los dos mayores clientes representan el 77%.
En el razonamiento de estos analistas, el gasto de capital equivale aproximadamente al 51% de un contrato a cinco años, con un 80% financiado endeudándose con el respaldo de activos. Una vez sea devuelta la deuda, CoreWeave podría seguir reteniendo el 16% del valor del contrato, dinero suficiente para cumplir con sus obligaciones durante cinco años.
De un informe del Banl of America se puede deducir que el fenómeno de las neoclouds es un instrumento transitorio para evitar agujeros en el bolsillo de los hyperscalers, sus beneficiarios últimos. Estima que la capacidad de centros de datos para IA y cloud seguirá subierndo espectacularmente: desde los 41 GW en 2025 a 219 GW en 2030, Con dos matices: 1) la capacidad proyectada de los hyperscalers 161 GW estará en un 73,5 en manos de los hyperscalers, y 2) las neoclouds añadirán a su cuenta 17,9 GW.
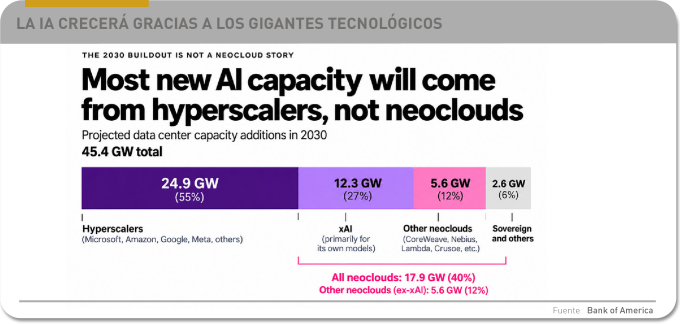
Claro está que el papel y Excel lo soportan todo, pero la teoría de los analistas parece confiar en que los tipos de interés bajarán porque es lo que conviene a la economía estadounidense y por exxtensión. Vale, pero es lo contrario de lo que está ocurriendo y no hay indicios de que vaya a cambiar. En teoría, CoreWeave debería predecir un aumento de su riesgo. Con más motivo si, como pronostica JPMorgan, con las operaciones existentes no obtendría liquidez suficiente para financiarse hasta 2030, fecha en que contempla una capacidad operativa cuatro a cinco veces la actual.
Sería fácil y hasta demagógico concluir que CoreWeave camina sobre un alambre. La lección que deja este episodio es otra y tiene más emjundia: se ha pasado de competir en número de GPU a competir por la productividad del capital requerido para dar respuesta a las exigencias de la IA. A saber.
[informe de David Bollero]