Poner orden en el caos de las aplicaciones
Forrester sostiene que el mercado aún no ha completado una transición que va desde los entornos TI tradicionales, con la permanente obsesión por almacenar información en los sistemas internos – cuyo epìcentro son ERP y CRM – hacia un modelo cada vez más centrado en los clientes (engagement), en el que la prioridad es la conexión con estos. Es uno de los fundamentos en los que se apoya Jyoti Bansal, fundador y CEO de AppDynamics, para explicar al grupo de periodistas visitantes por qué el análisis del rendimiento de las aplicaciones corporativas no sólo es imprescindible sino que debe hacerse «de extremo a extremo» si se quiere tener visibilidad de infraestructuras cada vez más complejas. Leer más
26Sep
Al parecer, IBM ha encontrado un atajo – e imprescindibles compañeros de viaje – para esquivar la hostilidad que el gobierno chino ha manifestado en los últimos meses, con repercusion negativa en los resultados de la compañía. Sorprendentemente, se ha anunciado un acuerdo entre IBM y el fabricante chino de servidores Inspur, por el que este equipará sus sistemas T5 K1 con chips Power 8, fabricados por IBM, e instalará en ellos la base de datos DB2 y el middleware WebSphere. Según el trimestre que se considere, Inspur aparece en las tablas de IDC como quinto o sexto en unidades del mercado mundial.
Las dos compañías no son precisamente amigas: el año pasado, el marketing de Inspur acuñó el lema I2I [de IBM a Inspur] para promover sus máquinas en China. La campaña coincidió con otra del gobierno, que recomendaba a los bancos y empresas chinas la conveniencia de reemplazar sus ordenadores IBM, con base en vagas referencias a la seguridad nacional. Pero las autoridades comprendieron pronto que la propaganda no se correspondía con la realidad de que no hay alternativas viables en la industria que se quería proteger. Hace tres décadas que los centros de datos de la banca china usan mainframes de IBM. En cualquier caso, los ingresos de IBM en el mercado chino han caído un 11%, y está por ver que las ventas de hardware y licencias de software pactadas con Inspur alivien el problema.
El año pasado, un 14% de los ingresos de IBM se originaron en la región Asia Pacifico (sin Japón), de lo que los analistas dedujeron que un 4% viene de China, unos 4.000 millones de dólares. Ni la presión gubernamental ni la propaganda de su prensa van a derrumbar al todavía gigante azul, pero sí debilitan sus cuentas. Por el otro lado, se ha calculado que sólo un 2% de las compras de equipos de TI favorecen a compañías locales; estadística y técnicamente, tardarían años en estar en condiciones teóricas de prescindir de IBM y otros proveedores occidentales.
Curiosamente, el anuncio coincide con un extraño retraso en la venta de la división de servidores x86 de IBM a la empresa china Lenovo. El comité estadounidense que supervisa las inversiones extranjeras, se ha dado por conforme con las concesiones expuestas por las dos partes, por lo que ha aprobado la operación. Contra lo que cabía esperar, las remolonas son ahora las autoridades chinas, de manera que IBM sigue sufriendo las pérdidas que acarrea ese segmento de negocio: en el segundo trimestre, las ventas mundiales de servidores de la marca azul cayeron un 9%, tanto en valor como en volumen, para alegría de sus competidores. Mientras –y no por proteccionismo americano – Lenovo tiene que postergar la puesta en marcha de sus planes.
No es la única noticia que vincula IBM con China. El 12º plan quinquenal de Pekin incluye inversiones significativas para crear nuevas plataformas cloud y construir centros de datos en el país para prestar servicios en la nube. En agosto, IBM anunció una alianza con China Telecom – el mayor proveedor de servicios cloud en el país – para que las pymes chinas puedan disponer de soluciones de SAP en régimen de hosting gestionado por el operador.
Oficialmente, para que una empresa extranjera pueda prestar servicios cloud, hacen falta dos requisitos: que los venda un partner local y que el centro de datos esté en territorio chino. Cumpliendo estas condiciones, la semana pasada IBM dio otro paso para recuperar terreno, al firmar un acuerdo con la compañía de servicios 21Vianet para lanzar en el país su oferta de cloud gestionada (IBM CMS).
No es, de todos modos, una alianza exclusiva: 21Vianet ya tiene un acuerdo con Microsoft para comercializar Azure. También Amazon ha pasado por el aro, mediante convenios con proveedores locales cuyo nombre no revela. El mayor rival que las ´nubes´ occidentales encuentran en China es Alicloud, unidad de servicios del grupo Alibaba, mediante una plataforma propia.
La compra más constructiva de Microsoft
2.500 millones de dólares son muchos millones por una empresa,Mojang, que en 2013 facturó 326 millones y cuyos beneficios se desconocen. Son, ya puestos, muchos millones incluso para una empresa, Microsoft, cuya liquidez ronda los 85.000 millones. No es la primera vez que esta paga un precio excesivo por una empresa que luego venderá con pérdidas o tendrá que amortizar sin haberle extraído valor reconocible [pero aquellos eran los tiempos del impulsivo Steve Ballmer]. La adquisición de Mojang ha llamado la atención porque, además de su precio, es la primera de Satya Nadella desde que dirige Microsoft, y desde luego todo quisqui tiene su teoría sobre el por qué y el para qué de la operación. Leer más
24Sep
Cuesta entender – al menos a mí – que un fondo de inversión, por muy buitre que lo llamen, tenga capacidad para torcer el brazo de un directivo tan avezado como Joe Tucci, chairman y CEO del conglomerado EMC. Dice el Wall Street Journal que «bajo presión del fondo Elliott Management», EMC ha mantenido conversaciones con HP con vistas a una eventual «fusión entre iguales». Las supuestas negociaciones, llevadas a cabo personalmente por Tucci y Meg Whitman, habrían acabado en desacuerdos varios. Elliott – controlado por Paul Singer – considerado un típico «inversor activista» , posee acciones que representan menos del 2% del capital de EMC, por las que pagó unos 1.000 millones de dólares a principios de año.
¿Será cierto el rumor propagado por el diario del imperio Murdoch? He pedido opinión a un analista amigo en San Francisco, para quien lo más probable es que se trate de un ejercicio de agitación orquestada para dar la impresión de que Tucci está desesperado por encontrar un comprador antes de febrero, cuando ha prometido retirarse [el bulo detalla que, de haberse cerrado la operación, Whitman sería la CEO del engendro resultante, y Tucci se quedaría con el puesto de chairman]. Es una tesis descabellada, añade mi amigo, porque la presión de Singer busca otra cosa: que EMC se desprenda del 80% de VMware, que controla, con lo que quedaría reducida a una fracción de lo que es ahora, pero «el valor para el accionista alcanzaría un punto óptimo».
Veamos unos números. La capitalización bursátil de EMC es (era ayer) de 60.230 millones de dólares; la de VMware – que cotiza en bolsa pese a que sus resultados se consolidan en los de EMC – era de 41.500 millones. Que el 69% del valor de una empresa dependa de una participación en otra, ya es una rareza. Que alcanza cotas de anomalía incómoda: los ingresos de VMware crecen al ritmo del 17%, los de EMC no pasan del 1%, según las cifras del segundo trimestre. Estas proporciones serían motivo suficiente para que EMC compre en bolsa el 20% que no controla, y esa posibilidad se ha evocado este año, pero tampoco es lo que busca Singer.
Es verdad, no obstante, que EMC arrastra debilidades intrínsecas en su negocio principal, que procura salir del atolladero con fuertes inyecciones de software, y que Tucci ha inventado una estructura federal que con probabilidad se rompería en su ausencia. Otro argumento en contra sería que nunca se ha visto que el injerto de dos gigantes de crecimiento lento den como fruto un crecimiento rápido; más bien suele ocurrir lo contrario, sugiere la experiencia.
Cualquiera sea su credibilidad, el rumor ha provocado explicable revuelo. Los analistas buscan argumentos que podrían justificar mediante sinergias una fusión de EMC y HP. Cuantitativamente son iguales (60.000 millones de dólares cada una), operativamente distan de serlo, pero hay un punto que empareja sus intereses: el mercado evoluciona hacia las así llamadas infraestructuras convergentes, y EMC tiene mucho que decir en ellas – sobre todo con la suma de VMware – gracias a su alianza con Cisco. Así las cosas, esta circunstancia avalaría lo que el Wall Street Journal sugiere como ´plan B` de Tucci: fusionarse con Cisco, con el inconveniente de que vale en bolsa el doble que EMC, por lo que el mercado lo vería como capitulación.
Se ha mencionado a Dell y Oracle, como supuestos ´tapados`, pero estas hipótesis son más imaginativas que realistas. Me viene ahora a la memoria una frase reciente de John Chambers: «la industria de las TI se encamina hacia una consolidación brutal», dijo el CEO de Cisco, convencido de que antes de retirarse puede convertir la compañía en número uno de la industria. Ya puestos, tendría más sentido maridar la tecnología de almacenamiento de EMC con la de redes y servidores de Cisco [qué papel jugaría VMware es un imponderable] en lugar de fundirla con la diversificada HP. Esto, sin contar con el hecho de que Meg Whitman se ha pasado su mandato tratando de simplificar las estructuras de la empresa que preside, por lo que no parece razonable esperar que se meta en el arduo proceso de encajar las piezas de un puzle que tendría el doble de tamaño y el triple de complejidad.
23Sep
Instalados en la costumbre de valorar los smartphones según su nivel de coolness, pantallas espectaculares y funciones que no usamos, se nos ha pasado por alto una noticia: el 15 de setiembre, se pusieron a la venta nuevos smartphones de especificaciones limitadas y bajo precio, cuyo destino son los mercados emergentes. Su concepción y diseño responden al concepto Android One, presentado en junio por Google, en su conferencia I/O. Sus marcas no aparecen en el ranking de líderes globales: se llaman Micromax, Spice y Karbonn; ¿su precio? una media de 6.400 rupias (82 euros).
Esta primera generación de Android One se ha lanzado al mercado indio, el tercero en volumen después de Estados Unidos y China (con altas posibilidades de ocupar el segundo puesto). Al presentar Android One, dijo Sundar Pichai [nacido en Chennai, pero el detalle es secundario], VP de Google, dijo que se trataba de un «diseño genérico, para los próximos mil millones de usuarios de smartphones«. Según IDC, este año se habrán vendido 1.200 millones de unidades en todo el mundo, que hacia 2018 se elevarán a unos 4.000 millones. Para que esto ocurra, no bastaría con que las clases medias de occidente cambien de móvil cada año [hay ahora mismo un parque global de 1.700 millones]: sería necesario seducir a los millones de habitantes del planeta que aún no tienen móvil o que todavía usan un feature phone. Buena parte de esos millones están en India. En oleadas sucesivas, los tres fabricantes indios – y los chinos que cogerán el tren – llevarán la buena nueva a Bangladesh, Nepal, Sri Lanka, Pakistán, Filipinas, Indonesia… and beyond.
No parece que estos smartphones sean una birria. Llevan dos cámaras, una batería decente, 1 giga de RAM, un procesador de cuatro núcleos (un punto que MediaTek ha ganado a Qualcomm]. Algunos operadores locales podrían contribuir al éxito completando la oferta con planes gratuitos de datos.
Es bastante obvio por qué Google lanza ahora Android One. Vive de la maximización del número de usuarios del servicio que es la casi única fuente de su riqueza. Aunque no se habla mucho de ello, en los últimos trimestres se ha desacelerado el ritmo de crecimiento de ingresos, por dos razones: el menor coste por clic y un (relativo) frenazo en el número de búsquedas en Internet. La fórmula de crecimiento no dependerá de caprichos tecnológicos sino de la extensión demográfica (esto es, geográfica) del número de usuarios.
Cuando Pichai dijo «diseño genérico», quiso decir que los fabricantes deberán ajustarse a las especificaciones del Android tal como las entiende Google, sin modificaciones de interface ni software que los diferencia del resto. Esto permite que las actualizaciones de sistema operativo queden bajo control exclusivo de Google, y no de la conveniencia de los fabricantes. Esta parece ser la razón por la que Samsung, Huawei, Lenovo y LG [cuatro soportes de Android] no se han sumado a la iniciativa. No contar con su apoyo es un riesgo que Google asume, pero quizá alguno de ellos aún no ha dicho la última palabra.
India tiene una de las llaves del mercado global en los próximos años. Que se lo digan a Samsung, líder mundial de los smartphones, también en el mercado indio con sus modelos Galaxy Star y Galaxy S, de gama media/baja. Su cuota ha caído del 35% al 29% en el segundo trimestre, mientras la de Micromax subía del 15% al 19%. Ya se ha visto en China: el vertiginoso ascenso del fabricante Xiaomi está afectando no sólo las ventas de Apple sino también las de Samsung. ¿Estamos más cerca de un asalto de las marcas locales al mercado global?
La alhaja de Scality es un anillo… escalable
Una vez más, y van cuatro, la pandilla de periodistas europeos de que forma parte este blog, ha visitado las oficinas californianas de Scality; con cada visita, se perfecciona el aprendizaje. Según Jerôme Lecat, fundador y CEO de la empresa francoamericana, «las plataformas convencionales de almacenamiento son cada vez menos escalables, en contraste con la variedad de información que se almacena, creando una situación inmanejable desde un punto de vista estándar [porque] la cantidad de datos en distintos formatos se duplicará cada dos años durante esta década». Es la razón de existir del ´único` producto de Scality, un anillo de almacenamiento para los nuevos datacenter. Leer más
22Sep
El jueves, el primer tuit decía Larry Ellison steps down, pero la prensa lo dijo de otro modo: Larry Ellison steps aside; ni uno ni otros hubieran errado de haber escrito Larry Ellison steps up. Las tres formas verbales describen lo que está pasando en Oracle, aunque nadie sepa decir qué está pasando realmente. Lo que se ha comunicado es que el fundador, Larry Ellison, deja el puesto de CEO, repartiendo las funciones ejecutivas entre Mark Hurd y Safra Catz, pero asciende a la posición de presidente ejecutivo y, en la movida, degrada a Jeff Henley, que después de una década como chairman pasa a ser vicechairman.
A primera vista, sería la orquestación de una sucesión ordenada. Ellison cumplió 70 años en agosto, y aunque ninguna norma escrita le obligaría a jubilarse, era previsible que su edad empezara a ser motivo de incómodas especulaciones. Los portavoces de Oracle minimizan la importancia del asunto, explicando que el reparto de funciones se mantendrá: Hurd y Catz – ahora co-CEOs – se ocupará de las mismas áreas que hasta ahora [ventas y marketing el primero, finanzas y jurídica la segunda] mientras Ellison supervisará lo que siempre le ha interesado, el desarrollo de productos. ¿No pasa nada, como nos dice el inane discurso de los comunicadores? Difícil de creer.
Hace semanas, con motivo del retorno de Michael Bloomberg a la cabeza de la empresa que lleva su nombre – que confió a otras manos mientras fuera alcalde de Nueva York – se discutía acerca del papel de los fundadores, sobre todo si son carismáticos, cuando su horizonte vital se acorta. Se mencionaba el caso de Steve Jobs – no viene muy a cuento, porque no se fue sino que lo echaron, volvió, etcétera, pero murió todavía joven, y su sombra se agita todavía – o el de Michael Dell, que recuperó el control y con el tiempo se deshizo de los accionistas. Bill Gates es otro caso singular, pero lo cierto es que a Satya Nadella le preguntan continuamente si recibe consejos del fundador.
Para mi gusto, el ejemplo que más podría asimilarse al de Oracle es, curiosamente, su gran enemigo, SAP. El fundador de la compañía alemana, Hasso Plattner, también de 70 años, mantiene un estricto control pero ha delegado las tareas ejecutivas, escogiendo por dos veces bicefalias que se disolvieron con el tiempo [recientemente, Bill McDermott ha quedado como único CEO, tras apartarse Jim Hagemann Snabe].
Es plausible preguntarse si funcionará la bicefalia. No tiene por qué acabar mal, mientras mantengan el reparto de roles: en lugar de reportar al CEO Larry Ellison, reportarán directamente al consejo, cuyo presidente ejecutivo será… Larry Ellison. Este, que ha sido el factotum de Oracle durante 37 años y posee una cuarta parte de las acciones, se ha ocupado de ser irreemplazable. Se hace difícil disociar al personaje de la empresa: el año pasado, en OpenWorld, se produjo una desbandada de clientes tras anunciarse que no acudiría al evento porque estaba de regata. Sería insensato pensar en este hombre hiperactivo como un jubilado dedicado a dar órdenes a las tripulaciones de sus barcos y aviones, o a los jardineros de sus múltiples propiedades.
Es un hecho que la transición en la cúpula de Oracle ha comenzado. El ritmo, creo yo, dependerá de tres factores concomitantes: 1) la salud de Ellison, que tiene muy buen aspecto, 2) cómo se lleven Hurd y Catz, tutelados y 3) cómo marche la reconversión de la compañía hacia el nuevo y azaroso mundo del cloud. La conferencia con analistas, consecutiva al anuncio del jueves, ha dado algunas pistas sobre el tercer punto, pero las integraré con la cobertura de OpenWorld, que se abrirá en San Francisco dentro de una semana.
Apple hace de la necesidad, virtud (y 2)
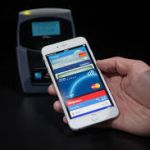
Las imágenes han vuelto a mostrar colas de frikis impacientes por comprar ya mismo el último iPhone. Los medios han agotado verbos y adjetivos para informar sobre Apple Watch, esperado gadget que no se venderá hasta 2015. Normal, quizá un poco excesivo. Lo que no es tan normal es que se escribiera tan poco sobre la tercera pata de los anuncios de Apple del 9 de setiembre: Apple Play. Es inútil discutir sobre si está o no inscrito en el voluntarista legado de Steve Jobs. Su ideario sigue vivo: extender la influencia de la marca a todas las áreas de la vida cotidiana. Apple Pay se inserta en una de esas áreas, las tarjetas de crédito, que Tim Cook ha definido como algo «anticuado». Leer más
19Sep
Hay mucho de teatro en la salida a bolsa de Alibaba, marcada en la agenda de hoy. Es normal, ya que apunta a ser la más voluminosa de la historia, en principio estimada en 24.000 millones de dólares. Según Michael Moritz, socio de Sequoia Capital, que discretamente ha acumulado un paquete de acciones (que no venderá hoy), esta operación «es el mejor ejemplo de que las piezas del tablero de ajedrez global se están reordenando [y que] durante la próxima década dos epicentros van a concentrar el flujo de inversiones: China [Shanghai y Hong Kong] y Wall Street». Según este legendario inversor, las compañías chinas llevan ventaja estratégica, porque les resulta más fácil competir en Occidente que a las compañías occidentales penetrar la coraza del mercado chino.
De Alibaba, su modelo de negocio y su ´emblemático` líder, Jack Ma, este blog se ha ocupado anteriormente, aunque quizá debería haberlo hecho con más frecuencia. Es oportuno recordar que dos de las grandes tendencias del mercado global son la emergencia de los consumidores chinos y el auge del comercio electrónico; Alibaba está exactamente en la intersección de ambas. Pero hoy toca hablar de las implicaciones de su desembarco en Nueva York tras haber renunciado a presentar la OPV en Hong Kong.
Una de esas implicaciones tiene que ver con Yahoo, que posee un 22,4% y planea vender 121 millones de acciones, equivalentes al 4,9%; si se asume la hipótesis de un precio de salida de 68 dólares por acción, la empresa que preside Marissa Mayer habrá resuelto sus problemas financieros por una buena temporada [los operativos son otra historia]. Algo parecido podría decirse del grupo japonés Softbank, con un 34%.
Un ángulo digno de análisis que supera mi entendimiento es el efecto que puede tener sobre el flujo de inversiones, en un momento en el que la renta variable está perdiendo peso como instrumento de financiación de las empresas. La OPV de Alibaba sirve de recordatorio de que la crisis ha reducido el papel de los mercados bursátiles, a pesar de las apariencias: es verdad que el índice S&P 500 ha alcanzado niveles récord, y un aumento de salidas a bolsa: 795 OPV en todo el mundo entre enero y agosto, según Dealogic, por valor total de 152.500 millones de dólares. Muy lejos de las cifras de 2007, año en que tocaron máximos.
Hay dos aspectos complementarios. La mayoría de las transacciones son protagonizadas por empresas tecnológicas, que se caracterizan por tener activos volátiles, a diferencia del mecanismo tradicional que financiaba inversiones en capital fijo. Secundariamente, esto genera una concentración que tiende a secar la fuente tradicional de recursos para las empresas medianas, que sí contaban con las bolsas como instrumento favorito.
La presidenta de la SEC (comisión de valores de EEUU), May Jo White, ha advertido de una aparente crisis of equities: está declinando, ha dicho, la fortaleza de las bolsas que le toca supervisar, como principal mecanismo de distribución de capitales. A su lado, han aparecido otros instrumentos, como los préstamos bancarios (baratos gracias a la política monetaria de la Fed) y los diversos tipos de fondos de inversión. Resumiendo porque se me acaba el espacio: por un lado, florecen los espacios de liquidez alternativos, por otro los activos financieros crecen más rápidamente en las economías emergentes que en las desarrolladas.
Y en esas estamos, cuando llega un ambicioso empresario chino – y más que llegarán – dispuesto a absorber recursos de los mercados de capitales que, hasta ahora, se consideraban faros del capitalismo mundial. Viene al caso un estudio de McKinsey, según el cual la cuota de activos financieros en acciones cotizadas caerá del 28% al 22% antes de 2020, creando lo que llama un equity gap entre la demanda de los inversores y las necesidades de crecimiento de las compañías. Otro día hablaremos de los planes de Alibaba, un nombre que le viene que ni pintado.
Sobre el autor. Copyright © 2026 El dominio norbertogallego.com es propiedad y está administrado por Diandro SL. B85905537. Creative Commons