No hay día en el que no salgan a relucir los nombres de Open AI y Anthropic o los de Sam Altman y Dario Amodei. Los enterados saben qué vende cada uno: modelos – llamados fundacionales o de frontera – para el entrenamiento de algoritmos de inteligencia artificial. Hay muchos modelos en danza. El miércoles pasado, Google presentaba Gemini 4, apodado Argon, en respuesta a las últimas versiones de GPT 6 Astra (OpenAI) y Claude Opus 5.5. (Anthropic). Los tres, explícitamente destinados a optimizar y automatizar las aplicaciones empresariales existentes. Se enfrentan a no menos de media docena de modelos chinos (DeepSeek, Z.ai, Qwen y Kimi K3 son los más notorios) que les van comiendo la golosina.

En este panorama, es mucho menos conocida y mucho más complicada la economía de los modelos de IA metidos en una durísima competición: su rentabilidad requiere que, mientras crece el consumo, los precios suban o bien bajen los costes de energía, preferentemente las dos cosas, pero la clarísima verdad es que no está ocurriendo ni una ni otra.
Tres factores intervienen en la formación de la demanda empresarial. Primero, una escalada de los costes de computación; segundo, la irrupción de los modelos de pesos abiertos chinos mucho más baratos y, tercero, la vigilancia en las empresas para que sus presupuestos de IA no se disparen. En el debate de las últimas semanas acerca de la propuesta de ralentizar el desarrollo de la IA, compartida por Amodei y Altman y rechazada por Donald Trump, pesa un cuarto factor, una guerra de precios larvada y en ningún caso confesada.
Atrás ha quedado la moda efímera de tokenmaxxing – jaleada por Jensen Huang, CEO de Nvidia – que invitaba a las empresas a dejar que sus empleados investigaran con la IA para encontrar destellos de productividad. La realidad ha demostrado que Huang no es omnisciente: más de un director financiero se habrá llevado las manos a la cabeza – alguno se gastó en semanas el presupuesto anual asignado a la IA – Por lo que han procedido a poner límites a ese entusiasmo irresponsable. Resultado: empresas que han acometido proyectos en producción con IA tienden a combinar distintos modelos en sus flujos de trabajo, lo que de entrada es un indicador de volátilidad en la fidelidad esperada.
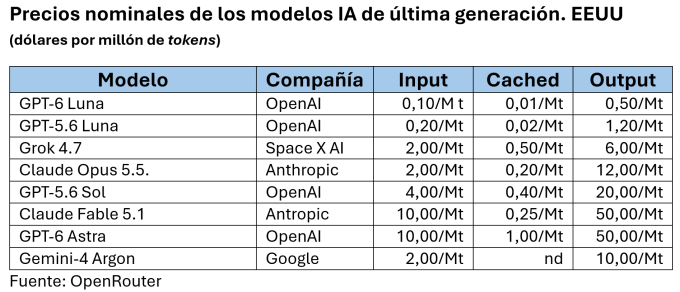
La alternancia de modelos y la competencia china presionan a la baja los precios de OpenAI y Anthropic, obligándolas a forzar su catálogo para cubrir distintas áreas, con el riesgo de que así retrasen su rentabilidad. En estos movimientos, las más favorecidas son las empresas chinas, lo que ha hecho que sus cuotas de mercado suban como la espuma, con precios que pueden ser veinte y cincuenta veces más baratos que los estadounidenses. DeepSeek, el primer sobresalto , ha ganado desde entonces la mayor cuota del mercado.
En unas pruebas de automatización con agentes, el modelo GLM-5.2, de Z.ai, empleó 270 dólares en tokens para completar 657 tareas frente a los casi 1.000 dólares de Claude Opus 4.8 de Anthropic. Y no se puede decir que el rendimiento no fuera el esperado: la firma Artificial Analysis, tras una evaluación de tareas agénticas en las que sobresalió Kimi K3, completó la mayor cantidad de tareas, más aun que Fable 5, a una tercera parte de su coste.
Desde luego, en China no faltan opciones más baratas que las estadounidenses. Alibaba cuenta con una serie de modelos abiertos en su familia Qwen; los MiMo-V2 Flash y MiMo-2,5 Pro de Xiaomi están entre los más baratos del mercado en precio nominal por token, junto con los de la startup MiniMaxTodos ellos compiten entre sí de manera feroz como también hacen los estadounidenses. Pero la pelea de los modelos chinos se produce a una escala de precios considerablemente inferior. Ninguno de los dos mundos se rozaba hasta que las alternativas del gigante asiático han empezado a entregar resultados muy competentes. Y con ello, las tarifas cada vez tienen más peso en la elección del modelo. .
Hablar de guerra de precios puede ser un recurso meediático, pero hay que reconocer que en la pluralidad actual, la fijación de precios es parte de las batallas entre Estados Unidos y China por la hegemonía en el negocio de la IA y que este negocio tiene dimensión estratégica. Por lo tanto entra en terrenos incógnitos.
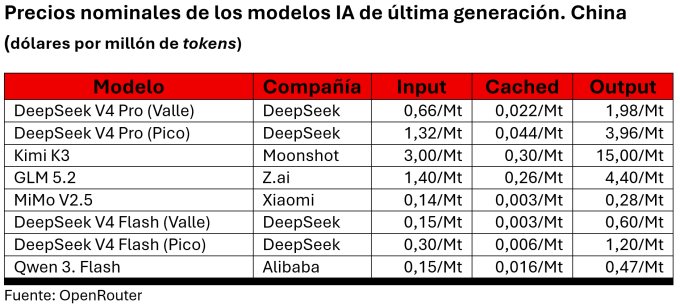
A menos que la administración Trump encuentre un pretexto para bloquear los modelos chinos en Estados Unidos, estos se van a llevar la parte del león. El abismo es tal que DeepSeek V4 ha llegado a costar cincuenta veces menos que Fable 5; aunque la empresa se vio obligada a subir radicalmente los precios por la necesidad de capital para construir su propia infraestructura de cómputo. Para ello ha introducido una nueva fórmula, más compleja si cabe, de definir los precios: establece horas pico y horas valle, en las que el precio de los tokens – tanto de entrada como salida, varía. Esta flexibilidad todavía no ha sido adoptada por otras en su país, pero es una posibilidad con impacto competitivo.
Los precios de DeepSeek V4 Pro son entre tres y diez veces más bajos que los modelos de frontera de OpenAI y Anthropic. Estos ensayan fórmulas para evitar la migración de clientes hacia las alternativas más económicas. La compañía de Sam Altman aplicó una reducción del 80% al precio de GPT-5.6 Luna y del 20% a GPT-5,6 Terra, al poco de lanzar esta nueva saga. Coincidió, qué cosa, con un informe de OpenRouter en el que se destacaba que los modelos chinos tenían a esa fecha el 46% de cuota en el uso de tokens entre empresas estadounidenses.
Para trazar una línea defensiva contra los modelos abiertos [¿hay que insistir en que no son open source?] OpenAI y Anthropic han lanzado versiones de bajo coste de sus modelos: Claude Opus 5.5 cuesta un 40% menos que su predecesor, Opus 5 con prácticamente las mismas prestaciones. Por su lado, OpenAI despliega distintos puntos de precio para un mismo modelo y Google – desde antes de lanzar su flamante Gemini 4 Argon – compagina precios inferiores con reducciones en el uso de tokens y llamadas para disminuir el coste por tarea completada.
La cautela estadounidense en la fijación de precios ha quedado patente con la llegada de GPT-6 Astra (OpenAI) Su coste es de 10 dólares por millón de tokens de entrada y 50 dólares en los de salida. Es la misma cuantía que Fable 5.1, lo que confirma la pretensión de Anthropic de marcar el listón al mercado. La diferencia entre ambos están en los tokens de caché, uno de los elementos en la sombra de la economía de los modelos de IA.
La información que los modelos deben releer para completar una tarea son los tokens de caché, que en el caso de los agentes son decisivos. Para automatizar funciones se necesita que estos programas vuelvan repetidamente a registros y datos almacenados y trabajar con contextos muy largos. No en vano uno de los santos griales de la tecnología agéntica es la memoria. Astra cobra 1 dólar por cada millón de tokens de caché, mientras que Fable 5.1 los ofrece a 0,25 dólares. Esto inclinaría la balanza claramente a favor de Anthropic, si no fuera porque el modelo de OpenAI cuenta con una lógica interna más eficiente: da menos pasos para resolver un problema y, por tanto, consume menos tokens de salida, los más caros.
Como referencia, los modelos chinos están varios niveles más abajo en precio. Kimi K3 se comercializa a 3 dólares de entrada y 15 de salida por millón de tokens, con 0,3 dólares para los de caché. DeepSeek V4 Pro es más barato aun que su compatriota, más del doble y más de tres veces en su tarifa pico, con un caché de 0,044 en pico. En el modo valle su precio se reduce a la mitad.
Sin descender tanto, OpenAI y Anthropic ofrecen también modelos más baratos con los que buscan seducir a los clientes. Y no son las únicas en Estados Unidos. Microsoft ha presentado recientemente un conjunto de modelos pequeños de IA (propios) que operan con mayor eficiencia. Y Nvidia lanzó una nueva versión de su familia de modelos de pesos abiertos, con el fin de espolear un nicho del que espera sacar rédito ante la pérdida del dominio absoluto que hasta hace unos meses tenían OpenAI, Anthropic y Google.
El punto a favor de los modelos más avanzados es que suelen ser más eficaces a la hora de completar una tarea con menos tokens. De forma que el precio final por tarea completada se reduce. De ahí que Greg Brockman, presidente de OpenAI, señalara la necesidad de cambiar la dinámica de precios, pasando del tokenomics actual a una tarifa por tarea completada.
Hay, por consiguiente, una búsqueda de la fórmula ideal para poner precio a la IA. Microsoft abandonó en junio su método de suscripción de tarifa plana para GitHub Copilot y adoptó el modelo de precio por token, en el que el coste de la suscripción actúa por acumulación de créditos https://norbertogallego.com/microsoft-explicita-su-ambicion-en-ia-ia/2026/06/17/ . Descartado el modelo de precios del SaaS y puesto en cuestión el pago por token, hay que probar otro camino que hoy no existe.
Esto es precisamente lo que OpenAI ha puesto en marcha, al permitir que algunos de sus clientes empresariales paguen sólo cuando una tarea se haya completado. No se conocen los términos específicos de tales acuerdos, con lo que queda en el aire el precio por tarea o la definición de tarea completada.
No es un método nuevo. Empresas como Sierra AI, que ofrece una plataforma de agentes de IA para empresas, o Zendesk, que tiene su propio agente en un soporte omnicanal, ya cobran en base a resultados. El problema está en que los proveedores de IA deberán absorber el coste por cada tarea no completada o no completada con éxito. De nuevo, se entra en terreno pantanoso cuando se trata de definir en qué consiste el éxito. Si un agente completa nueve de los diez pasos exigibles para resolver una cuestión y falla en el último, ¿quién ha de cargar con la factura?
No será de extrañar que surjan herramientas y empresas dedicadas precisamente a medir qué se entiende por tarea completada. El framework ‘Cost per Task’, de la Plataforma DoiT, ya permite hacer un ejercicio de contabilidad e indicar cuándo un resultado se puede considerar como una tarea completada.
Hay, pues, una guerra de precios en ciermes, que hasta el momento se disimula, pero será difícil encontrar una fórmula acomodaticia para todos. Lo que sí parece evidente sin discusión posible es que el coste de inferencia disminuirá. Según Gartner, bajará más del 90% para 2030, debido a los avances en semiconductores e infraestructura. Para entonces será más determinante el coste del entrenamiento, que por ahora es muy inferior en los modelos chinos de pesos abiertos. Y esto mientras el gasto corporativo total en IA no dejará de crecer, resalta la consultora. Habrá pelea para rato.
Todo lo señalado adquiere una relevancia especial ante la inminencia de las salidas a bolsa de Anthropic – al parecer en noviembre – y el año entrante la de OpenAI. El argumento tópico de la productividad – en su tosca versión de “hacer más por menos” – exige clarificar los puntos oscuros de la tokenomics. Porque, veamos, si el coste de usar un modelo – y los hay de sobra para elegir – excede el coste de los empleados a los que se supone reemplazará, los precios tendrían que caer lo suficiente como para que el invento sea sostenible.
Pero, como las dos OPV en marcha pretendan cifras siderales, cualquier inversor tendrá derecho a preguntarles quién absorberá las pérdidas entre el momento actual y el día en que se alcance la paridad de coste entre instalar una IA o contratar un ser humano. Las dos futuras cotizadas no parece que tengan respuestas atendibles a esa pregunta.
[informe de Pablo G. Bejerano]