El Sur castiga las cuentas de Vodafone

El grupo Vodafone ha provisionado 4.050 millones de libras de sus cuentas del ejercicio 2011/2012, como reflejo de la crisis económica en España, Italia, Portugal y Grecia. La noticia podría quedarse ahí, pero Vittorio Colao ha logrado que analistas e inversores se tomen con calma unos resultados que no son plato de gusto: las ventas han crecido tan sólo el 1,2%, los beneficios han caído un 12,7%, y no se aprecian signos de cambio de ciclo. Tras una intensa sesión con Colao y su equipo, los informes de analistas señalan tres elementos: a) los problemas están en el sur de Europa; b) Vodafone tiene una estrategia creíble; y c) los accionistas están contentos con la política de dividendos. Leer más
25May
El titular de mi post del 11/5 http://www.norbertogallego.com/google-pierde-pero-oracle-aun-no-ha-ganado/2012/05/11/ ha sido premonitorio: en la segunda fase del proceso entra ambas empresas, la referida a dos patentes registradas por Sun, presuntamente violadas al incorporar Java en Android, el jurado ha dado la razón a Google. La tercera fase, relativa a la penalización a que pudiera tener derecho Oracle, ha sido cancelada, y la semana próxima el juez comunicará su decisión definitiva, que en ningún caso puede ser satisfactoria para la demandante.
En lugar de los 6.000 millones de dólares que había pedido Oracle – y que luego rebajó a 1.000 millones – es improbable que reciba más de unas decenas de millones. Y esto, sólo si el juez convalida el ambiguo veredicto anterior del jurado (la primera fase), según el cual Google ha copiado nueve líneas de código protegidas por copyright. El caso, por consiguiente, no puede darse por cerrado, en espera de lo que diga el juez y de la muy previsible apelación de Oracle.
¿Es necesario insistir en que copyright y patentes son conceptos que no deben confundirse? Tres cosas han quedado claras, aun antes de que el juez pronuncie sentencia: 1) la patentabilidad del software es un terreno minado; 2) en su nombre se cometen abusos, en uno u otro sentido; y 3) el sistema judicial no está preparado para comprender las intrincadas cuestiones de una disciplina que los juzgadores desconocen.
Si en lugar de de una empresa con los recursos de Google, la demandada fuera una pequeña compañía de software, lo más probable es que esta se hubiera vista abocada a llegar a un acuerdo para no arruinarse. Y el resultado podría haber sido un precedente distinto al que se ha sentado. Pero atención: el futuro jurídico de Android no está del todo despejado, y por eso creo que el titular de hace dos semanas podría ahora invertirse: Google ha ganado, pero no debería fiarse.
24May
La semana se cierra con tono deprimido por los malos resultados de HP, una caída del 3% interanual en las ventas, que coinciden con la confirmación de que 27.000 empleos serán sacrificados antes del final del ejercicio. Cuando surgieron los primeros rumores, el olor de una sangría semejante excitó brevemente a Wall Street, pero la cotización ha vuelto por donde solía: desde enero, ha descendido un 18% y está en el punto más bajo desde la entronización de Meg Whitman.
Esos 27.000 empleos equivalen al 8% de la plantilla, y se ha dado a entender que la reducción afectará sobre todo a la rama de servicios, de la que se sugiere que tiene pendiente esa asignatura desde la integración de EDS, consumada en 2008. Mucha agua habrá corrido por Palo Alto en cuatro años, pero dos CEOs consecutivos – Mark Hurd y Leo Apotheker – la dejaron correr.
En general, los analistas aprueban la decisión, pero Katy Huberty, de Morgan Stanley, advierte que “tardará años en reflejarse positivamente en el margen, el ingreso por acción y el free cash flow”, tres parámetros que obsesionan a los inversores. Shaw Wu, del broker Sterne Agee & Leach, es más severo: “el lado oscuro de esta reestructuración es que va a costar dinero, por no mencionar la huella moral en una empresa que ha vivido demasiados traumas”. Meg Whitman, en la presentación de anoche, estimó en 3.500 millones de dólares el ahorro que generará el recorte de costes, y prometió reinvertirlos “casi totalmente dentro de la compañía”.
Se ha calculado que con el anuncio de HP, los empleos perdidos en el sector TI de EEUU sumarían 50.500 este año; aun suponiendo que no hubiera otros casos, serían más que los de 2011 (37.038) y de 2010 (46.825). Hay que remontarse al funesto 2009 para encontrar una cifra peor: 174.620 puestos de trabajo amortizados.
Mercado español de PC: una corrección necesaria

Tras la publicación el 30/4 del post El año no ha empezado tan mal ¿o sí?, escrito sobre la base de las cifras preliminares de IDC, la consultora ha presentado unas cifras finales que corrigen significativamente la visión original. En cierto modo, el titular ha sido premonitorio: en realidad, el l mercado español no retrocedió un 2,3% sino un 7,4%, puesto que las unidades despachadas suman 1.009.162 en lugar de 1.066.084. La diferencia corresponde a sendas bajadas en las entregas de Acer: 43.000 menos, y Apple (63.910 en lugar de 75.524), según se ve en el nuevo gráfico. El cambio no afecta al líder, HP, pero acentúa su ventaja sobre el segundo, que sigue siendo Acer, a diez puntos de distancia. Leer más
El cuarto operador la lía parda (en Francia)
Durante 16 años, en Francia hubo tres operadores móviles con licencia para explotar redes propias. Hasta que las autoridades decidieron que ya era hora de equiparar el mercado francés con los usos europeos que marcan en cuatro el umbral de competencia deseable. La cuarta licencia acabaría adjudicándose durante la fase baja del ciclo económico y con un mercado en vías de saturación. Distintas circunstancias se han unido para que la entrada de un nuevo operador, Free Mobile, provocara un seísmo en el mercado. La autoridad reguladora, Arcep, ha advertido que de desatarse una guerra de precios, el sector podría sacrificar hasta 10.000 empleos en los próximos cinco años. Leer más
22May
Salvado el último obstáculo, la aprobación del gobierno chino, Google ya puede consumar la absorción de Motorola Mobility, que lleva esperando desde agosto del año pasado. Tiempo habrá de saber y escribir sobre lo que se propone hacer Google con su nueva propiedad; conjeturas no faltan, pero una cosa es segura: la cartera de patentes acumulada por el histórico fabricante de móviles le será muy útil en el dilatado conflicto con Apple. La noticia tiene otra lectura posible: hasta ahora, toda adquisición transnacional debía contar con la luz verde de Washington y Bruselas, y a veces con la de otros países; a partir de ahora, Pekín se erige como tercer polo regulador mundial.
Probablemente Google no calculó bien inicialmente este problema, que le ha costado ocho meses de espera. Los motivos por los que ha sido necesario el consentimiento son concurrentes: 1) Motorola tiene en el país una fábrica desde 2001, y 2) una ley de 2008 otorga al ministerio de comercio la facultad de actuar como autoridad antitrust en cualquier transacción que afecte a una empresa que – si cumple el requisito de operar en China – facture 400 millones de yuanes (65 millones de dólares) dentro del país o 10.000 millones de yuanes (1.570 millones) globalmente. Como el mercado chino es muy apetecido, es lógico suponer que el número de empresas que incurrirán en este supuesto irá en aumento.
El resultado previsible es que casi cualquier acuerdo de M&A de envergadura podría acabar necesitando el permiso gubernamental. Ha habido casos menos notorios: Caterpillar, Nokia Siemens y Novartis han visto bloqueadas transacciones durante meses, y la compra de la farmacéutica Wyeth por Pfizer fue aprobada sólo a condición de vender su negocio de vacunas en China. También la compra de Sanyo por Panasonic, a priori un asunto puramente japonés, tuvo que esperar meses por la aprobación de Pekín.
AMD se apunta a los ultrafinos
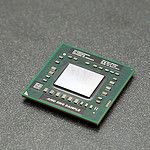
En los últimos dos años, a AMD le ha pasado casi de todo: errores estratégicos, varios trimestres en pérdidas (o al borde de ellas), revocación del equipo directivo, segregación de su actividad de fabricación, y todo con el resultado de quedar rezagada con respecto a Intel en el lanzamiento de una nueva generación de procesadores para portátiles. La brecha entre ambas ha llegado a calcularse en unos dos años, pero la diferencia entre las cuotas de mercado no se ha movido significativamente: un 80% para Intel, un 20% para AMD, redondeando. La llegada de una nueva generación de portátiles y la inminencia de Windows 8, invitaban a AMD a ponerse otra vez en batalla. Y ahí está. Leer más
21May
La última vez que este blog se ocupó de la OPV de Facebook fue el 9 de mayo, pero el pasado fin de semana tuvo muchas visitas la entrevista del año pasado a Javier Oliván – responsable de expansión internacional y estrategia móvil – que publiqué a mediados del año pasado, y eso quiere decir que el asunto despierta interés. El problema es que de momento no tengo nada nuevo que decir sobre la aventura bursátil de Mark Zuckerberg & Co, hasta que vea el comportamiento de la acción en las próximas sesiones. No obstante, he recibido mensaes alusivos como estos: 1) “Empiezo a estar harto de Facebook”. Yo también. 2) ¿cómo explicas el desbordante entusiasmo de El País, tan distinto del escepticismo de la prensa anglosajona? Por papanatismo. 3) “¿Por qué no te mojas sobre el futuro de Facebook en bolsa?” Porque no soy broker ni inversor, sólo periodista.
Dicho esto, he encontrado un hilo común para las tres cuestiones que me plantean. La formidable operación financiera de Facebook ha sido perfectamente orquestada, con un precio de salida calculado de modo que maximiza la plusvalía de los accionistas existentes y mantiene vivo el interés de nuevas camadas de inversores, al menos hasta que se puedan juzgar los resultados del primer trimestre. En algún momento, Facebook tendrá que justificar un valor bursátil que es 108 veces superior a sus ingresos de los últimos doce meses.
El hecho de que hacia el final de la primera sesión la cotización cayera por debajo del precio inicial y tuviera que ser sostenida por los bancos implicados, no es inusual, pero puede verse como un signo de que la operación es un artificio. No quiero decir que Facebook no tenga futuro; para empezar, cuenta con 16.000 millones y acciones frescas para comprar muchas cosas. En realidad, la principal amenaza para Facebook es el aburrimiento. ¿Quién ha dicho que no me mojo?
Apuntes de lo que se dijo en SAPphire
En SAPphire, el evento anual de SAP en Orlando [la edición europea está convocada para noviembre, nuevamente en Madrid, como en 2011] tuvo, como cualquiera podía suponer, un aire de confrontación con Oracle. HANA, la plataforma de análisis en memoria, está disponible desde hace ahora un año, y si todo sale bien debería ser un instrumento para que los clientes de SAP – se dice que hasta un 60% vinculan sus aplicaciones con la base de datos de Oracle – se liberen de ese vínculo, aprovechando las nuevas tendencias tecnológicas. Claro que, para alcanzar ese objetivo en torno a 2015, HANA necesitará reclutar evangelistas, administradores, consultores… y clientes. Leer más
Sobre el autor. Copyright © 2026 El dominio norbertogallego.com es propiedad y está administrado por Diandro SL. B85905537. Creative Commons