Mucho ruido por unas décimas
La noticia debió haber sido esta: el mercado mundial de PC desciende más del 8% en el tercer trimestre del año. Hilando un poco más fino, el 8,6% según IDC y el 8,3% según Gartner, que hace una diferencia de menos de 300.000 unidades, atribuible a diferencias de método. Pero la ansiedad transformó esa noticia en titulares con dos variantes: “HP conserva su liderazgo del mercado mundial”, según IDC, o “Lenovo supera por primera vez a HP y conquista el primer puesto”, según Gartner. Los directivos de HP se encendieron ante esta contradicción, y tomaron partido por la cifra más favorable, la de IDC. Y Lenovo, por supuesto, distribuyó un comunicado dando por buena la cifra de Gartner. Leer más
22Oct
El chusco episodio del operador que pulsó la tecla equivocada y publicó antes de tiempo los resultados de Google, no habría tenido trascendencia si los resultados fueran buenos. Pero fueron malos, aunque Larry Page los defendiera como magníficos. De entrada, los analistas querían diagnosticar la debilidad congénita de Motorola Mobility, una compra de 12.000 millones de dólares que nunca ha convencido a Wall Street y que, en el pasado trimestre, ha aportado ingresos de 2.580 millones… y pérdidas de 527 millones. Algunos observadores han soslayado el valor de esa estrategia, y en cambio han criticado que Google no se está adaptando con suficiente rapidez al cambio de tendencia de los usuarios, que cada vez hacen más búsquedas desde sus móviles, actividad con la que generan menos ingresos publicitarios. “La monetización de la actividad del tráfico de dispositivos móviles es un problema que la industria no ha conseguido resolver”, sanciona Jonathan Yarmis, analista de iSuppli.
Dicho de otro modo, los resultados de Google dependen demasiado de su core business, el buscador clásico, y más abajo se verá por qué es inquietante. Pero el CEO de la compañía optó por hablar de grandes números, y eludir preguntas incómodas. Por primera vez, reveló que el negocio móvil de Google genera ingresos que, si se anualizaran, representarían unos 8.000 millones de dólares. La cifra impresiona, pero no se explicitan sus componentes (publicidad, aplicaciones, contenidos).Y como Page no estaba por la labor de discutirla, quedó en el aire la desconfianza con la que se inició una anómala conferencia.
El beneficio operativo del tercer trimestre equivale al 19% de los ingresos, y la cifra no sólo es inferior a la de igual período de 2011 sino que entonces equivalía al 31% de los ingresos. De ahí se pasa a una cuestión peliaguda: ¿está declinando el propio core business de Google?. Según los grandes números, no. Pero hay un dato apenas enmascarado: el cost-per-click, medida de lo que los anunciantes pagan a Google como remuneración por los resultados de búsquedas, ha caído un 15% en doce meses.
Entre unas cosas y otras, la acción de Google sufrió el viernes un batacazo y la compañía perdió, al menos temporalmente, el segundo puesto en el ranking de capitalización bursátil, que había conseguido arrebatar a Microsoft. Ambas valen aproximadamente la mitad de Apple, que también tuvo una semana de bajón.
Vittorio Colao verbatim
El consejo del grupo Vodafone se reunió días atrás en Madrid, un gesto que el CEO de la compañía, Vittorio Colao, describió como de respaldo a la gestión del equipo directivo español, encabezado por Francisco Román, presidente, y António Coimbra, consejero delegado. Con este motivo, Colao recibió a un grupo de periodistas y, aunque no concedió entrevistas, la transcripción de sus palabras dará a los lectores de este blog una idea más completa que las sucintas informaciones publicadas en los medios y centradas, lógicamente, en la polémica suscitada en torno a la oferta Movistar Fusión, lanzada por Telefónica, aprobada por el regulador y cuestionada por sus competidores, y con especial énfasis por Vodafone. Leer más
19Oct
La semana próxima será rica en novedades. Por ejemplo, Microsoft y Apple se disputarán los titulares con sus lanzamientos de la tableta Surface y un (por ahora presunto) iPad Mini. Este blog no comenta rumores, pero en esto hay poco misterio. Es bien sabido que en el dogma de Steve Jobs no tenía sentido una tableta más pequeña que las 10 pulgadas del iPad; hasta ahora su absoluta hegemonía en el mercado parecía darle la razón. Pero los competidores atacan justamente por ese flanco: Kindle Fire (Amazon) y Google (Nexus 7), junto con Samsung y varios fabricantes menores, han creado de facto una categoría de tabletas de 7 pulgadas. Por primera vez, Apple ve rivales en el retrovisor, y Tim Cook, sucesor de Jobs, ha decidido que es mejor reaccionar a tiempo que desdeñarlos.
No es sólo cuestión de tamaño sino, sobre todo, de precio. Ahí aprietan los competidores – por su modelo de negocio, Amazon y Google pueden permitirse vender al coste o incluso perder dinero – y Apple tiene el dilema de seguirles por ese camino, o colocarse en un peldaño superior. Probablemente hará lo segundo. Pero en los dos casos su margen no podrá compararse con el que obtiene del iPad original. Y si el iPad Mini (o como se llame) se vendiera barato para competir con Amazon y Google, el riesgo sería que también compita con su hermano mayor.
Déjenme darle una vuelta más al asunto. Apple tiene necesidad de replicar a lo que hacen sus competidores, esta es mi hipótesis. Sería exagerado interpretarla como un signo de debilidad – ya veremos sus resultados trimestrales – pero una dinámica nueva se ha hecho presente: más pronto o más tarde, la estrategia de gadgets de gama alta, tan rentables, tiene que tocar techo. La pregunta que surge es si el iPad Mini (o como se llame) será la punta de lanza de una estrategia más modulada, que pretenda captar sectores de población que no pueden permitirse el precio de un iPhone o un iPad; ahí, en esos sectores, está el crecimiento del mercado. ¿Veremos en 2013 un iPhone Mini, o se repetirá una vez más el ciclo, con un iPhone 6 más chulo y más caro?
Ya habrá tiempo de tratar otro día la rivalidad que se perfila entre el iPad y las nuevas tabletas Windows 8 y Windows RT. Entretanto, como digo, la semana próxima se presenta rica en noticias del sector; después de los mediocres resultados de Intel e IBM, ayer supimos de la caída de beneficios de Google. Y si estos estornudan…¿habrá resfriado general en el cuarto trimestre?
17Oct
Si dos operadores móviles [Verizon y AT&T] suman el 63% del mercado estadounidense, se abre una enorme oportunidad al challenger que sólo tiene el 16%. Esta ha sido el peculiar razonamiento por el que Masayoshi Son, presidente de Softbank, ha decidido invertir 20.000 millones de dólares en la compra del 70% de Sprint. Es muy propio de Son, que en 2006 compró la ruinosa filial nipona de Vodafone para fusionarla con su compañía, y prometió elevarla al primer puesto en diez años; tiene tiempo hasta 2016 para cumplir, aunque se antoja arduo derrotar a dos monstruos como NTT DoCoMo y KDDI. En Estados Unidos lo tendrá aún más difícil, porque no podrá repetir la clave del ascenso de Softbank en el mercado japonés, la exclusividad del iPhone.
El audaz movimiento de Softbank, que gusta poco a sus accionistas, se inscribe en una tendencia a la consolidación entre operadores móviles. Unos días antes, T-Mobile USA acordó unirse a Metro PCS, con la expectativa de que la fusión del número cuatro y el número cinco pòdría dar alcance a Sprint. Ya no es tan seguro. Mientras se reconfigura el mercado estadounidense, en Europa asistimos a otras movidas. Esta vez no se trata de la llegada de Carlos Slim ni de la supuesta venta de Yoigo, sino de algo más gordo aún. El operador francés SFR vive una crisis de identidad (y de mercado) que ha llevado a su propietario, el grupo Vivendi, a plantearse salidas, una de las cuales podría ser …la venta a Vodafone.
¡Quién lo hubiera dicho! En 2011, Vodafone decidió retirarse del mercado francés, en la imposibilidad de controlar SFR; vendió el 44% a su socio Vivendi y se apuntó una preciosa plusvalía. Tan en serio iba el comprador, que fichó a Michel Combes, hasta entonces presidente europeo de Vodafone, para dirigir la nueva SFR. Los planes se desbarataron con la entrada en el mercado de un cuarto operador que arrasó los beneficios de SFR. En la cúpula del conglomerado francés [también propietario de Canal Plus, Universal y Activision] se produjo una ruptura, saldada con la decisión de deshacerse de sus activos de telefonía: la participación en Maroc Telecom está en venta, y también lo está un operador brasileño muy prometedor pero que requiere fuertes inversiones.
En este marco, ¿tiene sentido seguir soportando pérdidas en SFR? Entretanto, Combes no llegó a ocupar su puesto en SFR, pero negoció un compromiso para seguir colaborando [en disponibilidad, se diría en el ejército] con su anterior empleador. Ahora se produce una rara carambola, por la que Vivendi podría hacer aquello a lo que se negó durante años: vender SFR a Vodafone. Se entiende que depreciada.
Una industria seriamente politizada
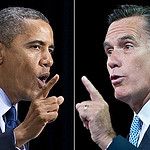
Desde antes de 2008, y durante su presidencia, Barack Obama ha cultivado a conciencia la imagen de amigo de la industria tecnológica. Esa cualidad la mantiene, pero la reciprocidad ha menguado porque, del otro lado del espectro político estadounidense, Mitt Romney tiene un pasado que lo lleva a entenderse mejor con los inversores de ese mismo sector. No hay mejor ejemplo que el cambio de frente de Marc Andreessen, ubicuo capitalista del Silicon Valley, que en las elecciones anteriores apoyó a Obama, pero en las actuales ha aportado 100.000 dólares a la campaña de Romney. No siempre la ideología es el primer motivo de las simpatías, porque las prioridades han cambiado en cuatro años. Leer más
15Oct
El dictamen del comité de inteligencia del Congreso de EEUU, recomendando vetar las compras a las empresas chinas Huawei y ZTE, huele a oportunismo ideológico: coincide con una campaña electoral en la que los republicanos acusan de Obama de haber sido blando con China, y los demócratas reprochan a Romney que, en su anterior vida financiera, desmanteló empresas cuyos empleos acabaron en China. Como es sabido, el empleo será un tema clave en las elecciones de noviembre.
La acusación más grave, que sus equipos de telecomunicaciones podrían servir como “puertas traseras” para el espionaje electrónico, no ha sido probada, y los clientes aludidos han declarado que esos equipos han sido probados y certificados por laboratorios de confianza del gobierno estadounidense. La otra acusación subraya que ambas empresas “no están libres de influencia del gobierno y el partido comunista chino”. ¿Hay alguna empresa china libre de influencia, en el régimen totalitario de Pekín?
Tengo edad y memoria como para recordar aquellas advertencias sobre “el peligro amarillo”, y también cómo algunos especularon con la idea de azuzar las diferencias entre China y la URSS. Los vientos cambiaron tanto que se dio por aceptado que la globalización abriría el gigantesco mercado chino y, a cambio, su peculiar capitalismo regimentado moderaría sus extremos. Los bajos salarios, las subvenciones estatales y la connvivencia entre empresarios y burócratas, se han disimulado por años en nombre de la llamada “diferencia china”. Las empresas occidentales han hecho todo lo legalmente posible – y más – por hacer negocios en y con China, por instalar fábricas en China y/o por contratar en China la fabricación de sus productos. Recíprocamente, si una empresa china aspiraba a cotizar en Nueva York o Londres, se la recibía con entusiasmo. La crisis y la inestabilidad política, en todo caso, han ensanchado la brecha entre las reglas de los dos sistemas, y en eso estamos ahora.
Los dos grandes competidores de Huawei y ZTE – Ericsson y Alcatel Lucent – que en ausencia de aquellas dominan el mercado de las telecos norteamericanas, tienen filiales y socios en China. Una buena razón para que no dijeran ni pío durante la investigación del comité de inteligencia. Cisco, con muchos motivos para estar enfadada con Huawei, tenía un contrato con ZTE por el que esta revendía algunos de sus productos [lo ha roto al conocerse que alguno fueron a parar a Irán, contraviniendo el embargo]. El Wall Street Journal ha revelado que desde 1997 Huawei ha recibido ayuda de consultores de IBM para mejorar sus técnicas de gestión.
Es tardío – y presuntamente ingenuo – sostener ahora que la compra de productos chinos es antipatriótica. Tardío porque los contratos que han ganado estas empresas no los van a perder; ingenuo porque la manera de ganarles en el futuro será presentando mejores ofertas. Y además, torpe: si al gobierno chino se le ocurriera tomar represalias, es un decir, restringiendo las exportaciones de componentes, la industria electrónica de Estados Unidos vería rota su cadena de suministros, y sus costes subirían. Hay algo de cinismo, creo yo, en el hecho de que un incipiente alza de salarios en China indujera a ciertas marcas estadounidenses a desviar contratos a Malasia y Vietnam. Mientras tanto, hay fabricantes chinos que empiezan a instalarse en Bangladesh.
Nada de lo anterior significa que Huawei y ZTE merezcan la etiqueta de empresas ejemplares. Tomemos la transparencia informativa, que es de lo que mejor puedo opinar: el lenguaje estereotipado, la ausencia de diálogo y de discusión entre sus directivos y la prensa, no son asuntos menos relevantes que saber si cotizan o no en bolsa, o cómo eligen sus órganos directivos, dos rasgos que, según los que saben más que yo, serían un gran progreso.
VMware quiere extender su horizonte
A priori, no cabía esperar anuncios relevantes en VMworld Europe, sólo 40 días después del evento estadounidense de San Francisco. Pero los hubo, y su relevancia reside en el énfasis dedicado al concepto de software-defined datacenter (SDDC), nuevo caballo de batalla de VMware ahora que su oficio original, la virtualización, se ´commoditiza`. Sin evolución de su oferta, la compañía podría verse enclaustrada en un nicho sin crecimiento; es lo que quiere evitar. Este fue el eje de la conferencia, que se celebró en Barcelona la semana pasada con la presencia de 7.000 partners y clientes europeos. Los primeros actores del show fueron Pat Gelsinger, nuevo CEO de VMware, y Steve Herrod, CTO. Leer más
La fibra reabre el melón de la regulación
En cinco años, Telefónica ha perdido 7 puntos porcentuales de cuota en el mercado de la telefonía móvil y 20 puntos en el de banda ancha (esencialmente ADSL). Consecuencia: una severa caída de sus ingresos en España. A mediados del 2011, la compañía repatrió a Luis Miguel Gilpérez, y lo nombró presidente de Telefónica España, con la misión de reparar una estrategia fallida que, durante años, pretendió minimizar los daños mediante ajustes periódicos de tarifas: a cada bajada, sus competidores replicaban dejando las cosas como estaban… o peor. Gilpérez empezó por una medida rompedora: eliminó las subvenciones a los terminales y ha ahorrado cientos de millones en costes de retención. Leer más
Sobre el autor. Copyright © 2026 El dominio norbertogallego.com es propiedad y está administrado por Diandro SL. B85905537. Creative Commons