Para propios y extraños ha sido una sorpresa el nombramiento del nuevo CEO de Adobe. No por el relevo de Shantanu Narayen, en el cargo desde 2005, sino por la identidad del reemplazante. En lugar de apostar por David Wadhwani, quien lideraba el área que más aporta a las arcas de la compañía, el elegido ha sido Anil Chakravarthy, responsable de Customer Experience (CX). Detrás de la decisión tomada por el consejo de administración se encuentra una crítica implícita a Wadhwami por no haber sido del todo consecuente en la adaptación de la estrategia de productos creativos a la irrupción de la inteligencia artificial generativa. La consecuencia fulminante ha sido la dimisión del fallido candidato.
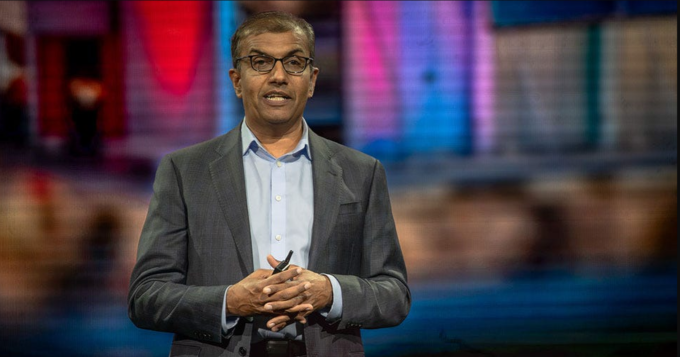
Anil Chakravarthy
A partir del próximo 1 de diciembre, Chakravarthy asumirá el cargo de CEO, mientras Narayen asegurará una transición suave como presidente ejecutivo durante varios meses. El currículo de Chakravarthy respalda la decisión del consejo: fue fichado en 2020 para liderar el negocio de Digital Experience y no tardó en asumir las operaciones de campo orientadas a clientes empresariales a nivel mundial. Previamente, fue durante cuatro años CEO de Informatica, que el año pasado sería adquirida por Salesforce. Antes, había desempeñado puestos de dirección en Symantec y VeriSign; el origen de su carrera se remonta a McKinsey.
Al parecer, lo que más ha convencido del futuro CEO ha sido su implicación en el lanzamiento de productos nativos de IA como GenStudio, para la automatización de la cadena de suministro de contenidos y Brand Visibility, que utiliza agentes de IA para la ejecución de campañas de marketing. Decisiones como estas han llevado a Adobe a un lugar de liderazgo en soluciones de Customer Experience Orchestration y CX Enterprise Coworker.
Con ello, Chakravarthy ha demostrado tener claro que Adobe se enfrenta a un mercado en el que los agentes de IA serán cada vez más inseparables de la creatividad, la productividad y la experiencia del cliente; y de ahí la hoja de ruta que ha ido diseñando y que ha servido de aval para su nombramiento. Las adquisiciones de Workfront y Semrush han ido en la misma dirección.
El gran damnificado ha sido Wadhwani, a quien las quinielas daban desde hace tiempo como sucesor de Narayen. A fin de cuentas, su área proporciona las tres cuartas partes de los ingresos de Adobe y esta es la faceta más conocida de la compañía . En cuanto salió la noticia, la acción de Adobe perdió im 2% de su cotización, que se suma al declive del 52% iniciado en 2024. Algo habrá influido la pérdida del CFO, Dan Durn, quien el pasado junio dejó la compañía tras aceptar una oferta de Marvell Technology.
La verdadera reacción de los inversores podrá apreciarse cuando el nuevo CEO asuma su cargo y exponga públicamente su estrategia, que sin duda necesitará marcar distancia con la de su antecesor, empañada desde que tuvo que retirar la oferta de compra sobre su competidor Figma debido a las presiones regulatorias. No hay duda de que el eje de esa estrategia será la integración de la IA generativa en las tres grandes líneas de negocio de Adobe, lo que probablemente desembocaría en un nuevo equilibrio entre ellas. Esto parece haber pesado en la elección de CEO. Ha de tenerse en cuenta que la irrupción de competidores cuya fuerza radica en la IA ha dañado la cuota de mercado de los productos creativos más allá de los grandes clientes vinculados por la base instalada y las suscripciones.
Por supuesto, bajo el timón de Narayen y Wadhwani, la compañía ha venido tomando medidas de carácter defensivo ante el torbellino de la IA . En agostó, lanzó al mercado un plugin para ChatGPT que integra directamente en el chatbot más de 70 herramientas de Photoshop, Premiere y Acrobat. El movimiento venía a incorporar un nuevo canal de distribución de su oferta, reposicionando su suite como la capa predeterminada de ejecución para la creación de contenido asistida por IA. En septiembre ha repetido la estrategia, pero con Slack de Salesforce: a partir de ahora será posible utilizar aplicaciones como Firefly, Adobe Express, Photoshop, Premiere, Acrobat, InDesign, Illustrator, Stock, Lightroom, etc. directamente en el chatbot Slackbot . También estarán disponibles en Slack, a través de la aplicación Adobe for Slack MCP, más herramientas de Adobe. Que no se va a quedar ahí: está negociando hacer lo mismo con Gemini, de Google.
La jugada es inteligente: en lugar de competir en la facilidad de uso de plataformas independientes, Adobe ha integrado herramientas profesionales dentro de la interfaz con la que trabajan millones de usuarios. Aunque estos comiencen sus tareas creativas dentro de, por ejemplo, ChatGPT para luego completarlas en Photoshop o Premiere y así, poco a poco se va generando una dependencia que abre la puerta a suscripciones de más valor. Con todo, hay incógnitas de peso que resolver, desde cuál será realmente la tasa de conversión de la suscripción, qué sectores verticales despliegan el plugin a escala y disparan el número de usuarios o si, dado que el 35,4% de las organizaciones está reduciendo activamente el número de herramientas, qué papel va a jugar la integración en una eventual consolidación.
Los rivales de Adobe se están moviendo: tanto Canva como Figma han puesto sus capacidades a disposición de los usuarios en chatbots como ChatGPT y Claude, así como a la empresa de origen español, Freepik, que se renombró como Magnific presentándose como plataforma creativa de IA rentable y con 230 millones de dólares de ingresos recurrentes anuales (ARR). No se puede pasar por alto la amenaza de los grandes modelos de IA, cuyos promotores tienen comprobado que el software vertical, como es el caso de Adobe les ayuda a ganar cuota de mercado.
En el caso de Canva, ha disparado sus ingresos por colaboración un 149% desde 2022, pasando de facturar por esta vía 630 millones de dólares a 1.570 millones en 2025. Aunque la simplicidad de sus precios era una de las bazas iniciales, un agresivo despliegue de la IA generativa ha desembocado en aumentos de precios de las suscripciones empresariales de hasta un 300%, lo que inevitablemente ha erosionado parte de su ventaja competitiva frente a Adobe. Con todo, productos como Adobe Express están sufriendo sus envites: Goldman Sachs estima que frente a sus 70 millones de usuarios mensuales en 2025, Canva cuenta ya con más de 265 millones de usuarios mensuales y no menos 4.000 millones de dólares en ARR.
En cuanto a Figma, hasta la fecha una de sus fortalezas residía en los flujos de trabajo de diseño colaborativos entre equipos especializados, compitiendo directamente con Adobe. Sin embargo, las integraciones de Adobe con los chatbots extienden sus capacidades creativas a usuarios empresariales no especializados, como los responsables de marketing o los equipos de operaciones.
Los últimos resultados, presentados una semana después d anunciarse la retirada de Narayen y casi tres meses antes de que empiece el mandato de Chakravarthy, han supuesto un soplo de aire fresco para la compañía. Con un crecimiento en el tercer trimestre del 13%, alcanzó los 6.760 millones de dólares, con los que supera ligeramente (ese pico de 60 millones) las estimaciones de los analistas. Los beneficios saltaron de los 1.770 millones de dólares de 2025 a los 1.830 millones de este tercer trimestre. El modelo de suscripción da muestras de consolidación, aportando 6.580 millones de dólares frente a los 5.790 millones del año anterior.
Por unidades de negocio, el Customer Group ingresó 6.560 millones de dólares, creciendo a un ritmo del 14%, desglosado en 1.910 millones de dólares procedentes del Professionals & Consumers Group (+16%) y 4.650 millones de dólares (13%) del área de Creative & Marketing Professionals. Aunque la compañía trata de reposicionar Experience Cloud, aún representa una cuarta parte de los ingresos por suscripción. Según senha explicado, tras estas cifras se encuentra la creciente demanda de sus productos y herramientas con IA integrada. El indicador de ingresos recurrentes, centrado en la IA, creció más de un 150%, porcentaje que da confianza a los directivos para esperar que el ARR crecerá un 10,2 % para todo el año.
Entre los hitos del trimestre, se ha querido destacar los 1.000 millones de usuarios activos mensuales (MAU, por sus siglas en inglés), algo conseguido por el modelo freemium que, durante este periodo, superó los 100 millones de usuarios activos en los productos creativos (un 70% más que el año anterior). Adobe ha asumido que, si no quiere perder el tren de la IA frente a sus competidores, tendrá que encajar un modelo freemium en su oferta, es decir, comenzar a utilizar sus herramientas con funcionalidades básicas en oferta gratuita para ir redirigiéndola hacia el pago. Es de mal sabor hacer esto cuando vienes de ser el proveedor que dicta las reglas. Mientras no encuentre el listón, la gratuidad o el bajo coste deberían ralentizar el crecimiento de la facturación.
Ahora bien, la apuesta por el modelo freemium conlleva desventajas. Adobe está priorizando la adquisición de usuarios antes que la conversión y esta táctica, inevitablemente, penaliza los ingresos. El RPO – también llamado backlog – sumó 22.160 millones de dólares en el trimestre. Es un 8% más que en igual período del año anterior, pero desacelera, sugiriendo que cabe esperar moderación en el aumento de la demanda en el futuro. Preguntado al respecto, el nuevo CEO ha señalado que, efectivamente, la compañía ha comenzado por atraer usuarios al embudo de conversión; resta ahora ir determinando el punto de esa conversión a través de las señales de interacción que se detecten y ajustar el modelo de precios. En este punto, además de haber retrasado algunas medidas de fijación de precios en Creative Cloud, Adobe tiene que enfrentarse a una demanda colectiva por los términos de renovación de sus planes de suscripción. Según los denunciantes, la compañía no es transparente en aspectos como las tarifas de cancelación anticipada, pudiendo cobrar el 50% del total de la suscripción anual si se cancela después de los primeros 14 días.
En este mismo ámbito, los informes de analistas ponen el foco en el crecimiento de los paquetes de créditos de Firefly, sobre los que la dirección replica que, especialmente en vídeo y herramientas creativas básicas, se está registrando una aceleración del consumo de créditos y los ingresos recurrentes. Adobe no sólo necesita monetizar Firefly, Acrobat AI y las funciones de Creative Cloud impulsadas por IA, sino continuar atrayendo usuarios nuevos y que todos ellos aumenten los niveles de interacción. Hay que tener en cuenta que Adobe ha pasado de depender de sus propios modelos Firefly a usar Creative Cloud como plataforma que reúne múltiples modelos de IA de terceros. Digamos que ya no compite por la calidad de los modelos de IA sino por controlar el flujo de trabajo.
Durante la conferencia con analistas, Chakravarthy mostró su convicción de que Adobe está bien pertrechada para competir, incluso para liderar, la incorporación de IA y agentes de IA en los espacios de la creatividad, la productividad y la experiencia del cliente. Puede contribuir al objetivo la reciente adquisición de Topaz Labs , cuya tecnología avanzada para la mejora mediante IA de imágenes y vídeo se integrará con Creative Cloud y Firefly cuando se cierre la transacción. Otro factor en el que se deposita confianza es el acuerdo con Nvidia, firmado en marzo, mejorado en junio y que acaba de ampliarse para que los flujos creativos y de marketing confluyan con los modelos abiertos, las librerías y la tecnología de aceleración de la otra parte.
Parece evidente que el negocio principal de Adobe no se está desplomando, a diferencia de lo que sugiere su perfil bursátil. Así como Narayen tuvo que lidiar con el salto del modelo de licencia al de suscripción, su sucesor tendrá que hacerlo con el encaje de la GenAI. Entre ambos retos hay una diferencia sustancial: en el primero, Adobe cobraba por los mismos productos; en el nuevo, queda por por constatar si algunos de esos productos siguen siendo la razón por la que alguien paga. A su favor, Chakravarthy tiene el hecho de que su formación empresarial parece adecuada para los verdaderos retos a los que se enfrentan las herramientas creativas, que ya no radican tanto en los filtros como en los datos, permisos y flujos de trabajo. Los analistas de Goldman Sachs andan con la mosca detrás de la oreja y dicen no tener claro que la apuesta de Adobe por la orquestación sea el negocio que se promete o sólo una forma de blindar los productos de software que ya existen.
De cara al último trimestre del año, la compañía espera una facturación entre 6.800 y 6.850 millones, cifra apenas inferior a la estimada por Wall Street. Estas previsiones – conservadoras – continúan sin despejar las dudas de los inversores. Para todo el año fiscal, se mueven en la horquilla de 26.576-26.626 millones de dólares, algo superior a la previsión anterior de 26.500 y 26.600 millones.
[informe de David Bollero]